
Esta guía tiene fines informativos y no reemplaza la asesoría de un contador o abogado. Los requisitos, tarifas y plazos pueden cambiar: verifica siempre en la fuente oficial antes de hacer un trámite.
Qué es el flujo de caja y por qué no es lo mismo que la ganancia
Bancóldex lo define como el estado que muestra las entradas y salidas de efectivo de una empresa. Puede ser histórico, cuando anotas lo que ya pasó, o proyectado, cuando estimas lo que va a pasar en los próximos meses. El proyectado es el que más sirve en un negocio pequeño: según Bancóldex, permite identificar de manera anticipada si te va a sobrar o faltar dinero, para buscar financiación antes de necesitarla.
La confusión más común es pensar que si el negocio deja utilidad, hay plata en la caja. No siempre. La ganancia se calcula con lo que vendes, aunque te paguen después. El flujo de caja solo cuenta el dinero que de verdad llegó o salió. Nafin lo dice sin rodeos: el negocio con las mejores utilidades no necesariamente es el que genera más efectivo.
Por eso el flujo de caja es una de las piezas del plan de negocios: el plan te dice si la idea es rentable y el flujo te dice si vas a poder pagar las cuentas mientras llega esa rentabilidad.
Las tres partes de un flujo de caja
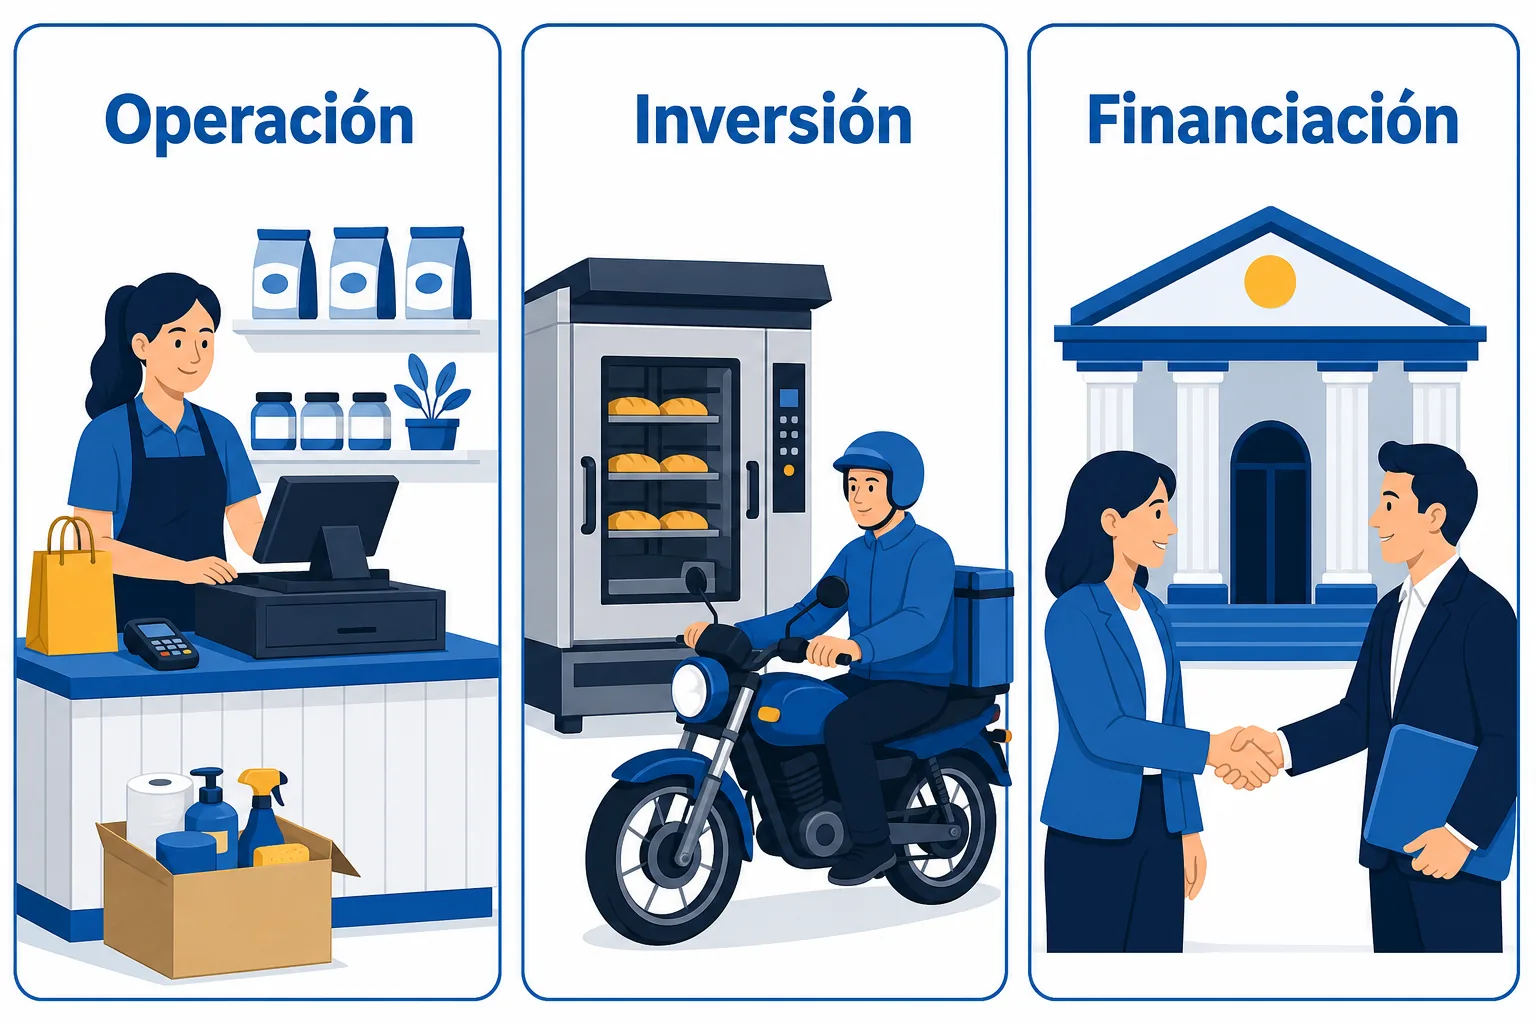
Bancóldex separa los movimientos en tres grupos. En un negocio pequeño casi todo cae en el primero, pero conviene separar los otros dos para que no te confundan.
- Operación. El dinero del día a día: cobros a clientes, compras de mercancía o insumos, arriendo o renta, sueldos, servicios e impuestos.
- Inversión. Compras grandes que duran años, como un horno, una moto de reparto o una computadora. También la venta de esos equipos.
- Financiación. Préstamos que recibes, cuotas que pagas al banco y dinero que pones o sacas como dueño.
En el ejemplo de Bancóldex, una empresa genera 120 con su operación, gasta 70 en inversión y paga 80 de deuda: el flujo neto del periodo es de 30 negativo. La operación iba bien y aun así la caja bajó.
Dato: Bancóldex describe dos formas de armarlo. El método directo suma los cobros y pagos tal como ocurren. El indirecto parte de la utilidad y la ajusta. Para un negocio pequeño, el directo es el que se entiende sin contador.
Cómo hacer un flujo de caja paso a paso
- Anota el saldo inicial Cuenta el efectivo y lo que tienes en el banco y en billeteras digitales el primer día del mes.
- Lista las entradas por fecha de cobro Ventas de contado, abonos de clientes a crédito y cualquier otro ingreso, en el mes en que el dinero llega y no en el que vendiste.
- Lista las salidas por fecha de pago Mercancía, arriendo o renta, nómina, servicios, cuotas de crédito, impuestos y compras de equipo.
- Calcula el flujo neto Resta las salidas a las entradas del mes. Puede dar negativo.
- Calcula el saldo final Suma el flujo neto al saldo inicial. Ese saldo final es el saldo inicial del mes siguiente.
- Proyecta tres meses Repite la cuenta con tus mejores estimaciones y marca el mes en que el saldo baja más.
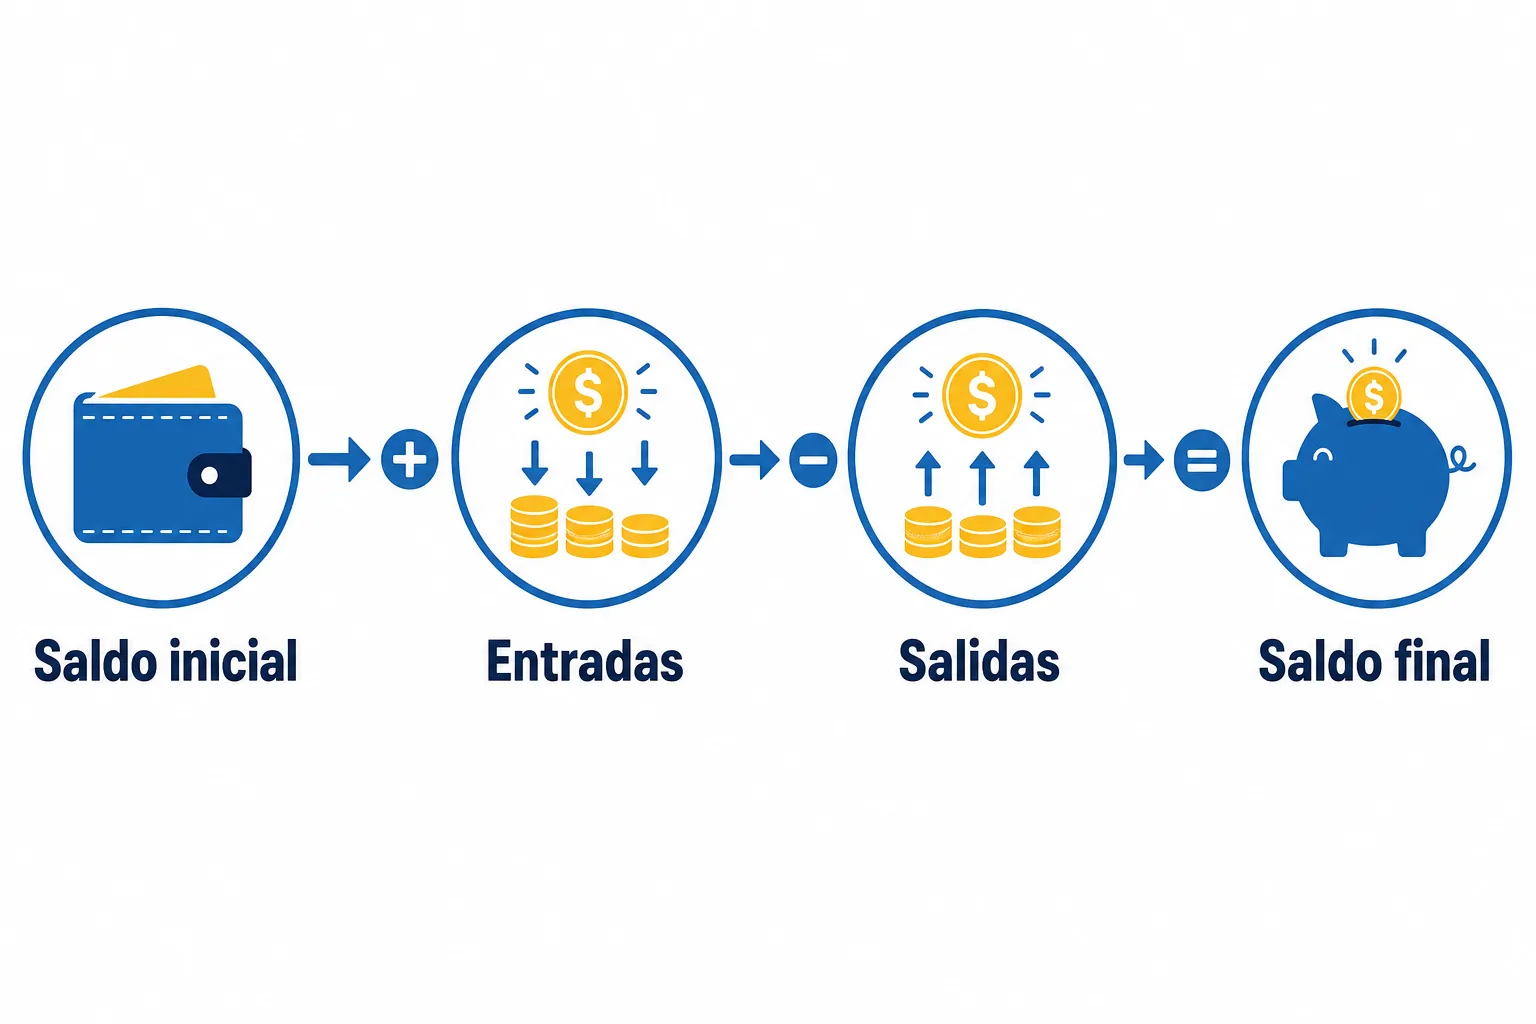
La cuenta de cada mes es siempre la misma: saldo inicial más entradas, menos salidas, igual a saldo final.
Ojo: si cobras IVA, ese dinero entra a tu caja pero no es tuyo. Anótalo también como salida en el mes en que lo pagas, o lo vas a gastar creyendo que es ganancia.
Ejemplo en Colombia: una panadería que compra un horno
Imagina una panadería de barrio que empieza el trimestre con $3.000.000 COP entre caja y banco. En el segundo mes compra un horno nuevo de contado. Las cifras son hipotéticas.
| Concepto | Mes 1 | Mes 2 | Mes 3 |
|---|---|---|---|
| Saldo inicial | $3.000.000 | $3.500.000 | $300.000 |
| Ventas cobradas | $9.000.000 | $9.500.000 | $12.000.000 |
| Harina e insumos | $3.600.000 | $3.800.000 | $4.800.000 |
| Arriendo | $1.500.000 | $1.500.000 | $1.500.000 |
| Nómina | $2.800.000 | $2.800.000 | $2.800.000 |
| Servicios | $600.000 | $600.000 | $600.000 |
| Horno (inversión) | $0 | $4.000.000 | $0 |
| Flujo neto | $500.000 | −$3.200.000 | $2.300.000 |
| Saldo final | $3.500.000 | $300.000 | $2.600.000 |
Ningún mes queda en rojo, pero en el segundo la panadería termina con $300.000 COP. Si ese mes falla el horno viejo, o una semana de lluvias baja las ventas, no alcanza para la nómina. Con el flujo hecho antes de comprar, el dueño tenía tres salidas: esperar al mes 3, cuando las ventas suben; pagar el horno a cuotas, que pasaría parte de esa compra al grupo de financiación; o guardar una reserva antes de comprar.
Ejemplo en México: un servicio que cobra a 30 días
Ahora una empresa de limpieza de oficinas que factura a sus clientes y les cobra 30 días después. Empieza con $40,000 MXN. En el mes 2 gana un cliente nuevo y contrata a dos personas más. Otra vez, las cifras son hipotéticas.
| Concepto | Mes 1 | Mes 2 | Mes 3 |
|---|---|---|---|
| Saldo inicial | $40,000 | $46,000 | $29,000 |
| Facturado en el mes | $60,000 | $90,000 | $90,000 |
| Cobrado en el mes | $60,000 | $60,000 | $90,000 |
| Sueldos | $36,000 | $54,000 | $54,000 |
| Productos de limpieza | $6,000 | $9,000 | $9,000 |
| Renta de bodega | $8,000 | $8,000 | $8,000 |
| Gasolina | $4,000 | $6,000 | $6,000 |
| Flujo neto | $6,000 | −$17,000 | $13,000 |
| Saldo final | $46,000 | $29,000 | $42,000 |
Mira el mes 2. El negocio facturó $90,000 MXN y gastó $77,000: en papel ganó $13,000. Pero solo cobró $60,000, porque el cliente nuevo paga hasta el mes 3, y la caja bajó $17,000 MXN. Crecer cuesta efectivo antes de traerlo. Si la dueña hubiera arrancado con $15,000 en lugar de $40,000, no habría podido pagar los sueldos completos ese mes.
Lo que el flujo de caja te muestra y la contabilidad no
La contabilidad te dice cuánto ganaste. El flujo de caja te dice si vas a poder pagar el viernes. Estas son las situaciones en las que más ayuda:
- Antes de una compra grande. Como el horno de la panadería: el flujo te muestra en qué mes duele menos.
- Cuando vendes a crédito. Cada cliente que paga a 30 o 60 días te obliga a financiar su compra con tu dinero.
- En temporadas. Diciembre, el regreso a clases o la temporada de lluvias cambian las ventas. Proyectarlas evita sorpresas.
- Antes de pedir un crédito. Bancóldex incluye el flujo de caja entre los estados financieros que suelen pedir las entidades. Llegar con él hecho muestra cuánto puedes pagar de cuota.
Tip: separa el dinero del negocio del tuyo. Si pagas el mercado de la casa con la caja de la tienda, ninguna proyección te va a cuadrar.
Errores comunes al hacerlo
- Anotar ventas en vez de cobros. Es el error del ejemplo de México: lo facturado no es lo que entra.
- Olvidar los pagos que no son mensuales. Impuestos bimestrales o anuales, renovaciones, seguros y mantenimientos. Repártelos en el mes en que de verdad se pagan.
- Ser optimista con las ventas. Proyecta con lo que vendiste en meses parecidos, no con lo que esperas vender.
- Mezclar los gastos pequeños. Nafin recomienda un fondo fijo de caja chica para los pagos menores, y pagar lo demás por banco. Así cada salida queda registrada.
- Hacerlo una vez y olvidarlo. El flujo sirve si cada mes comparas lo proyectado con lo que pasó y corriges el siguiente.
Cómo llevarlo sin complicarte
Para el registro diario, basta con anotar cada entrada y salida el mismo día. La plantilla de control de caja diario que acompaña la guía de negocios que dejan dinero diario sirve para eso. Al cierre del mes, pasa los totales a una hoja con las columnas de los ejemplos y proyecta los tres meses siguientes.
Luego cruza el flujo con tu punto de equilibrio: el equilibrio te dice cuánto necesitas vender para no perder, y el flujo te dice si ese dinero llega a tiempo para pagar. Si estás armando el negocio desde cero, el modelo Canvas te ayuda a identificar de dónde vendrán las entradas y cuáles serán tus costos principales.
Cuándo tu flujo de caja te está pidiendo actuar
Si el saldo final de algún mes proyectado queda cerca de cero, tienes tiempo de mover algo: cobrar antes, negociar más plazo con un proveedor, aplazar una compra o buscar financiación. Si queda negativo, ese mes vas a dejar de pagar algo, aunque el negocio sea rentable. Esa es la alerta que ninguna otra cuenta te da con semanas de anticipación.
