
Esta guía tiene fines informativos y no reemplaza la asesoría de un contador o abogado. Los requisitos, tarifas y plazos pueden cambiar: verifica siempre en la fuente oficial antes de hacer un trámite.
Qué es un plan de negocios y para qué sirve
Un plan de negocios es el mapa de tu idea antes de gastar dinero. Te obliga a responder por escrito lo que muchos emprendedores dejan en la cabeza: quién te va a comprar, por qué te elegirían a ti, cuánto cuesta producir y cuánto tienes que vender para no perder. Si primero quieres aclarar cómo funciona tu idea, llena el modelo Canvas y después pasa al plan.
La guía práctica de ICETEX lo plantea como una herramienta para la creación, validación, fortalecimiento y consolidación de ideas de negocio. No es solo un papel para pedir dinero: sirve para decidir si sigues, ajustas o cambias de idea cuando todavía es barato hacerlo.
También sirve para hablar con otros. Un socio, un banco o un programa de apoyo no pueden leer tu cabeza. Si les entregas un documento ordenado, entienden en minutos lo que de otra forma te tomaría tres reuniones explicar.
Descarga gratis: plantilla y plan financiero
Llena la plantilla de Word con las 14 secciones y calcula tu inversión y tu flujo de caja en Excel. Gratis, sin registro.
Descargar Word: Plantilla de plan de negociosDescargar Excel: Plan financiero del primer añoCuándo necesitas uno formal y cuándo basta una versión corta
No todos los negocios necesitan un plan de cuarenta páginas. Depende de para qué lo vas a usar.
Necesitas la versión formal cuando vas a pedir un crédito, a postular a una convocatoria o a presentarle el proyecto a un socio que pondrá dinero. En esos casos, quien evalúa suele pedir una estructura concreta. La guía del Gobierno de Michoacán, por ejemplo, está hecha para empresas de nueva creación que solicitan crédito, y la guía de la Cámara de Comercio de Neiva sigue el modelo del Fondo Emprender de Colombia.
Basta una versión corta cuando estás validando una idea o vas a empezar con tus propios ahorros. Una o dos páginas con las mismas preguntas te sirven para decidir. Después puedes ampliar el documento si el negocio crece.
Dato: cada banco o convocatoria define su propio formato. Antes de redactar el plan para pedir dinero, pregunta cuál piden y úsalo. Esta guía te da la estructura común, no un requisito oficial.
Las partes de un plan de negocios
Las tres guías que revisamos coinciden en lo esencial, aunque cambian los nombres. La de ICETEX tiene doce secciones, la de la Cámara de Neiva tiene once y la de Michoacán, nueve. Esta tabla las resume.
| Parte | Qué responde | Qué suele incluir |
|---|---|---|
| Resumen ejecutivo | ¿De qué trata el negocio? | Un párrafo con la idea, el cliente y lo que necesitas |
| Descripción del negocio | ¿Quién eres y qué haces? | Origen, misión, visión, objetivos |
| Análisis del mercado | ¿Quién te compra? | Edad, ubicación, hábitos de compra, necesidades |
| Análisis del sector | ¿Con quién compites? | Competidores, proveedores, qué te diferencia |
| Propuesta de valor | ¿Por qué te elegirían? | Una frase clara y cómo ganas dinero |
| Plan de marketing y ventas | ¿Cómo llegas al cliente? | Canales, precio, promoción |
| Plan operativo | ¿Cómo lo produces o lo prestas? | Proceso, proveedores, equipo e instalaciones |
| Plan organizacional | ¿Quién lo hace? | Equipo, estructura legal |
| Plan financiero | ¿Cuánto cuesta y cuánto deja? | Inversión, costos, ingresos, flujo de caja |
| Análisis de riesgos | ¿Qué puede salir mal? | Tres riesgos, su impacto y cómo los manejas |
| Anexos | ¿Qué lo respalda? | Fotos, cotizaciones, contratos, Canvas |
Paso a paso para escribirlo
El orden en que escribes no es el orden en que lees. Empieza por lo que ya sabes y deja el resumen para el final.
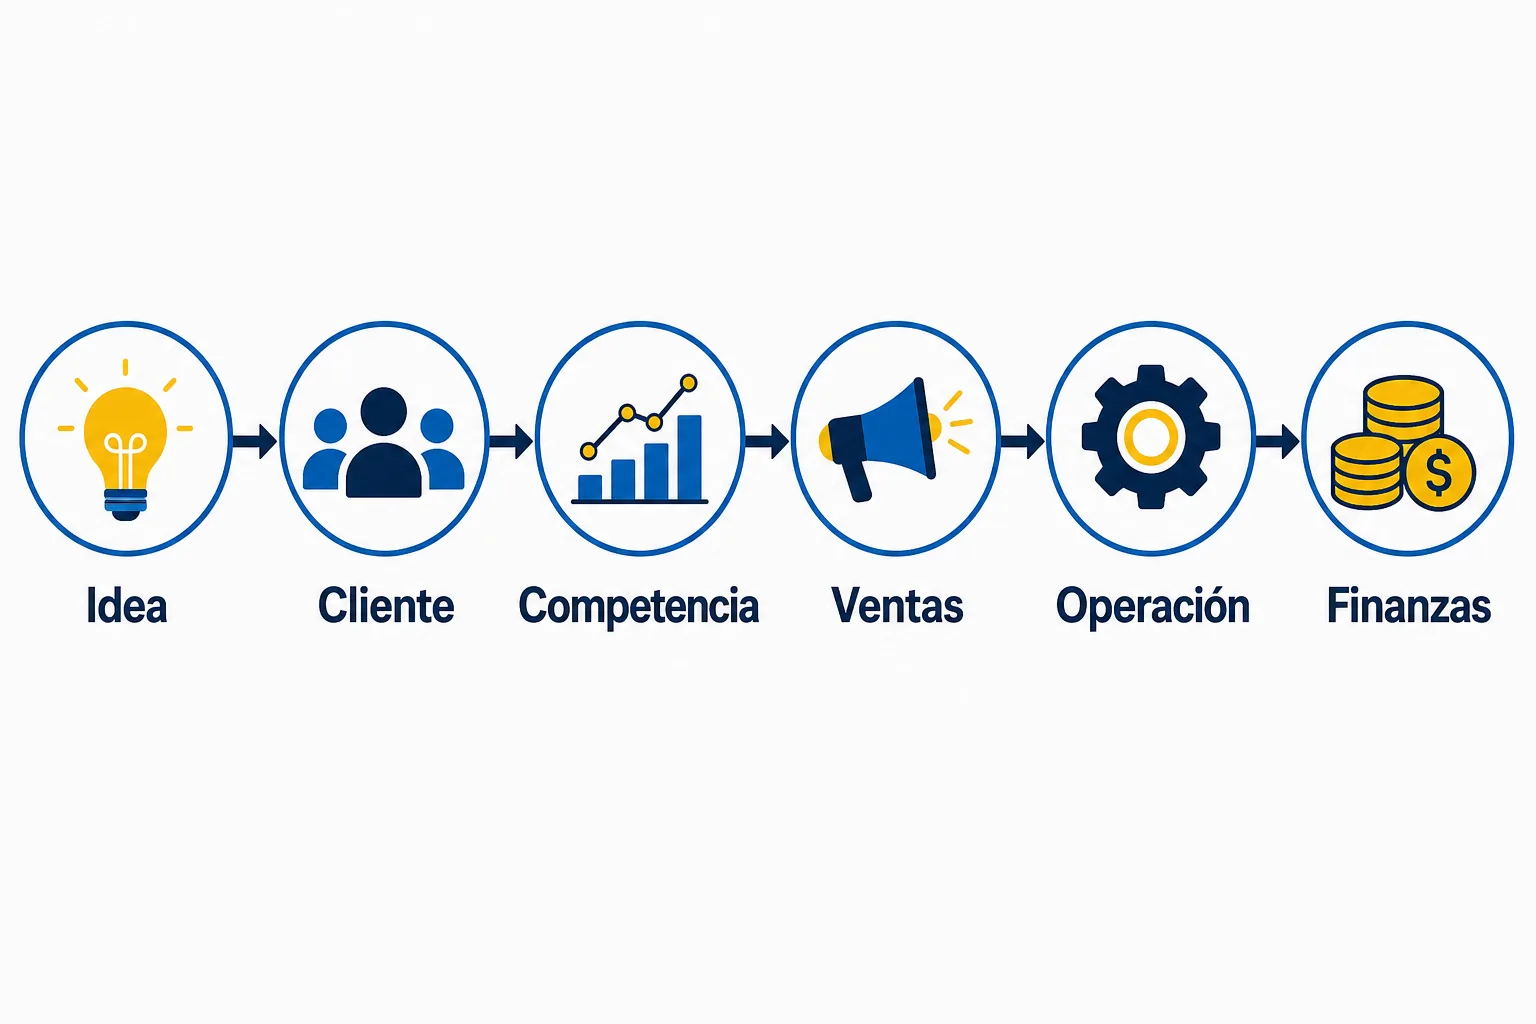
- Describe tu idea en una frase Qué vendes, a quién y en qué lugar. Si no te cabe en una frase, la idea todavía no está clara.
- Define a tu cliente Edad, dónde vive, cuánto gasta en lo que vendes y cómo compra. «Todo el mundo» no es un cliente.
- Revisa a tu competencia ICETEX sugiere identificar tres competidores directos y decir qué te diferencia de cada uno. Visítalos o compra lo que venden.
- Escribe tu propuesta de valor Una frase que diga por qué alguien te compraría a ti. La guía de ICETEX la pide en una frase clara.
- Planea cómo vendes Dónde, a qué precio y cómo te enteran los clientes. Aquí entran el canal, la promoción y el precio.
- Describe cómo operas Paso a paso, desde que compras la materia prima hasta que entregas. Incluye quién hace cada tarea.
- Haz los números Inversión inicial, costos, ingresos mensuales estimados y flujo de caja. Es la parte que más tiempo toma.
- Anota los riesgos Tres riesgos, su impacto y qué harás con cada uno.
- Escribe el resumen ejecutivo Con todo lo anterior claro, resume el negocio en un párrafo.
El plan financiero: lo que más pesa
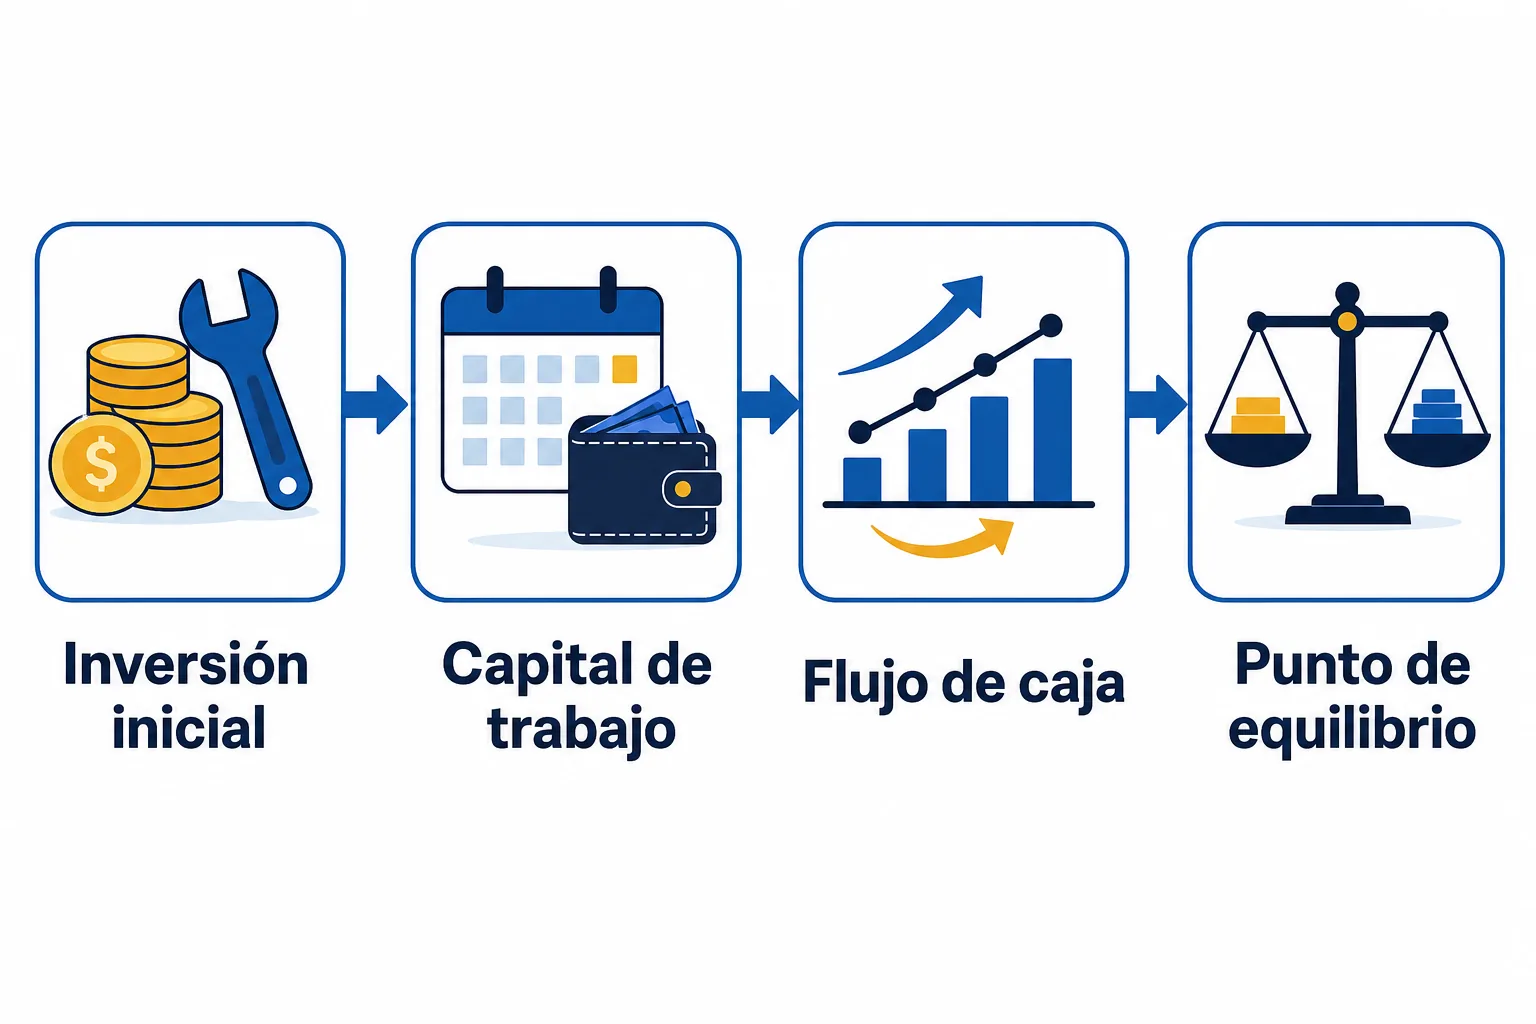
Es la sección donde más planes se caen, porque es donde se confunde la ilusión con el cálculo. Las guías piden varias piezas, y conviene entender cada una.
Inversión inicial. Todo lo que necesitas comprar o pagar antes de vender: equipos, adecuación del local, inventario, permisos. La guía de Michoacán la llama presupuesto de inversión y pide indicar de dónde sale el dinero, ya sea de socios o de créditos.
Capital de trabajo. La guía de la Cámara de Neiva lo define como los recursos que necesitas para financiar la operación hasta el momento de recuperar las ventas: materia prima, mano de obra, transporte, empaques, arriendo y servicios. Es el dinero que te mantiene vivo en los primeros meses, cuando todavía vendes poco.
Costos y gastos. Nafin los separa así: los costos son el valor de tus productos y los gastos son lo que necesitas pagar para operar. Los fijos no cambian con lo que vendes, como la renta del local, el sueldo del encargado, la luz y el predial. Los variables suben cuando vendes más. Con esa separación puedes calcular tu punto de equilibrio, es decir, cuánto necesitas vender para no perder.
Flujo de caja. Según la guía de la Cámara de Neiva, muestra los ingresos y egresos de efectivo que tendrá la empresa en el futuro y permite conocer su liquidez, o sea, con cuánto efectivo cuentas en un momento dado. Un negocio puede ser rentable en el papel y quedarse sin dinero en la semana en que paga proveedores.
Estado de resultados y balance. El estado de resultados proyectado muestra ingresos, gastos y utilidad o pérdida. El balance proyectado muestra lo que tienes, lo que debes y lo que es tuyo. Las guías de las cámaras de comercio y de Michoacán los piden en proyecciones a varios años.
Qué tanto proyectar. Depende de quién te lea. La guía de Michoacán pide proyectar a dos años cuando el crédito es para capital de trabajo y a cuatro cuando es para comprar activos fijos. La de la Cámara de Neiva, que sigue el modelo del Fondo Emprender, pide balance y estado de resultados a un mínimo de cinco años. Antes de proyectar, revisa qué te pide quien va a evaluar.
Una regla práctica para tus primeras cifras: ponles un nombre a los supuestos. Anota cuántos clientes esperas por semana, cuánto gasta cada uno y cuántos días abres al mes. Si después las ventas reales no coinciden, sabrás cuál supuesto falló y podrás corregirlo en lugar de rehacer todo el plan.
Dos ejemplos con números inventados
Los dos negocios son ficticios y las cifras son de práctica. Sirven para ver cómo se arma la inversión, no para saber cuánto cuesta cada negocio en la vida real.
Colombia: Lavandería La Burbuja, en Cali. Necesita $30.000.000 COP en lavadoras y secadoras, $4.000.000 en adecuación del local y $5.000.000 de capital de trabajo, que son dos meses de costos fijos de $2.500.000. La inversión total es de $39.000.000. La dueña pone $15.000.000 de sus ahorros y pide un crédito por $24.000.000, así que aporta alrededor de 38 % y financia con deuda cerca de 62 %. Lo escribe tal cual en su resumen ejecutivo.
México: Taller de bicicletas El Rayo, en Puebla. Necesita $45,000 MXN en herramientas y equipo, $30,000 MXN en refacciones iniciales y $24,000 MXN de capital de trabajo, que son dos meses de gastos fijos de $12,000 MXN. La inversión total es de $99,000 MXN. El dueño pone todo de sus ahorros, así que no hay deuda. Aun así hace el plan completo, porque le sirve para saber cuánto debe vender para recuperar lo invertido.
En ambos casos el plan responde tres preguntas antes de gastar: cuánto hace falta, de dónde sale el dinero y cuándo se empieza a recuperar.
Plantilla para copiar
Copia esta estructura en un documento y responde cada fila. Si no puedes responder una, eso ya es información: te falta investigar.
| Sección | Pregunta que debes responder | Tu respuesta |
|---|---|---|
| Resumen ejecutivo | ¿Qué es el negocio, para quién y cuánto dinero necesita? | |
| Descripción | ¿Cómo nace la idea, cuál es la misión y cuáles son los objetivos? | |
| Cliente | ¿Quién compra, dónde vive y cuánto gasta? | |
| Competencia | ¿Quiénes son tus tres competidores directos y en qué te diferencias? | |
| Propuesta de valor | ¿Por qué te elegirían, en una frase? | |
| Ventas y marketing | ¿Cómo llegas al cliente, a qué precio y con qué canal? | |
| Operación | ¿Cuál es el proceso, quiénes son tus proveedores y qué equipo necesitas? | |
| Organización | ¿Quién hace qué y bajo qué figura legal operas? | |
| Inversión inicial | ¿Qué debes comprar o pagar antes de vender? | |
| Capital de trabajo | ¿Cuántos meses de costos fijos necesitas tener guardados? | |
| Ingresos y costos | ¿Cuánto esperas vender al mes y cuánto te cuesta producirlo? | |
| Flujo de caja | ¿En qué meses entra más dinero del que sale, y en cuáles no? | |
| Riesgos | ¿Cuáles son tus tres riesgos principales y qué harás con cada uno? | |
| Anexos | ¿Qué documentos respaldan lo que escribiste? |
Si todavía no decides la figura legal, revisa antes cómo crear una empresa en Colombia o cómo abrir una empresa en México, y la comparación entre persona física o moral en México.
Análisis de riesgos: la matriz de tres riesgos
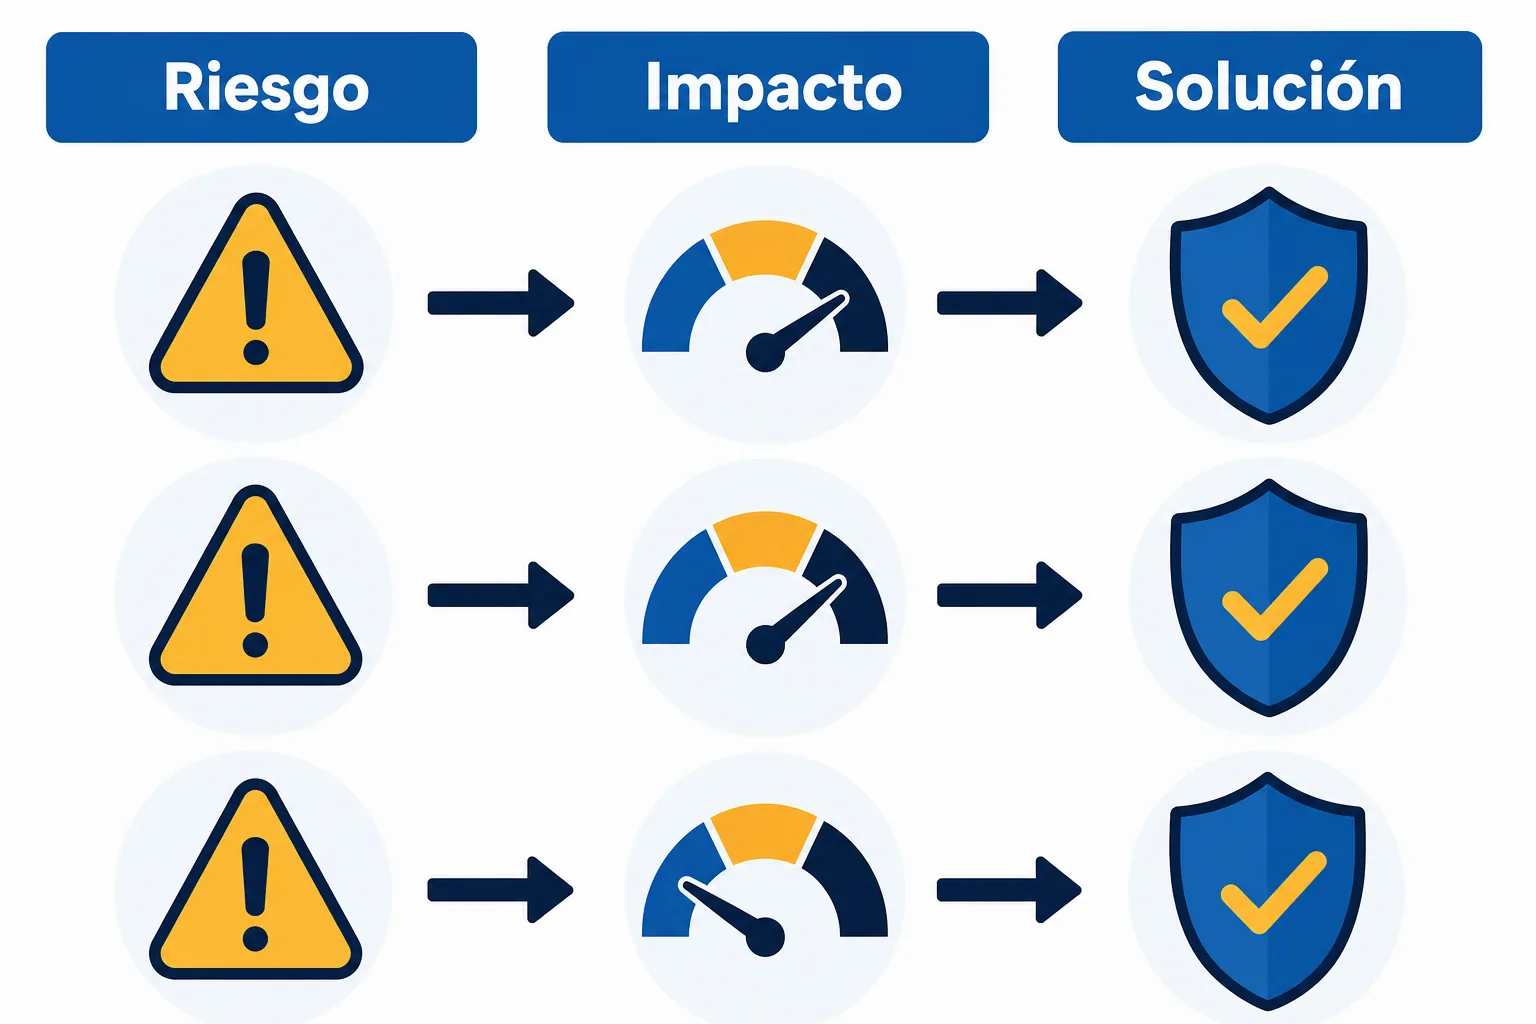
La guía de ICETEX propone una tabla sencilla: tres riesgos, el impacto de cada uno y la solución. Es corta a propósito. Si listas veinte riesgos, no mitigas ninguno.
Un riesgo útil es concreto y viene con una acción. «La crisis económica» no sirve. «Si sube el precio de mi insumo principal, reviso mi precio y busco un segundo proveedor» sí sirve. Para el taller de bicicletas del ejemplo, un riesgo podría ser depender de un solo proveedor de refacciones, con impacto alto, y la solución sería cotizar con otros dos antes de abrir.
Los riesgos también te dicen cuánta reserva necesitas. Si tu mayor riesgo es una venta baja los primeros meses, tu capital de trabajo debe cubrir ese escenario.
Errores comunes al escribir un plan
Inflar las ventas. Es el error más frecuente. Proyecta pensando en un escenario normal y en uno malo. La guía de la Cámara de Neiva recomienda un análisis de sensibilidad, que simula varios escenarios.
Olvidar el capital de trabajo. Mucha gente calcula lo que cuesta abrir y no lo que cuesta sostenerse mientras empieza a vender.
No contar tu propio tiempo. Si trabajas tú, ese trabajo vale algo. Si no lo cuentas, el negocio parece más rentable de lo que es.
Copiar un plan de internet. Los números de otro negocio, en otra ciudad y con otros costos, no te sirven. La estructura sí; las cifras tienen que ser tuyas.
Escribirlo y guardarlo. Un plan es un documento vivo. Compáralo cada mes con lo que pasó de verdad y ajústalo.
Cómo presentarlo a un banco o a una convocatoria
Cuando el plan va a manos de un evaluador, el orden y la claridad cuentan tanto como los números. La guía del Gobierno de Michoacán pide una portada con el título «Plan de Negocios» y los datos de la empresa y del representante, un índice y las páginas numeradas. No es adorno: quien revisa muchos planes busca primero el resumen.
Ese resumen ejecutivo debe responder, según la misma guía, el tipo de negocio, la estructura legal y las necesidades de financiamiento: cuánto dinero necesitas, en qué lo vas a usar y cuánto vas a aportar tú. Poner esas tres cifras al principio le ahorra trabajo al evaluador y te muestra serio.
Prepara también los anexos. Cotizaciones de equipos, fotos del local, contratos o cartas de intención de clientes respaldan lo que escribiste. Un dato con soporte pesa más que tres párrafos de entusiasmo.
Y ensaya la explicación en voz alta. Si no puedes contar el plan en cinco minutos sin leerlo, probablemente todavía hay partes que no tienes claras.
Por dónde empezar esta semana
No tienes que escribir todo de una vez. Esta secuencia te lleva de la idea a un primer borrador en una semana:
- Día 1: responde las filas de resumen, descripción y cliente de la plantilla.
- Día 2: visita o revisa a tus tres competidores y anota precios y diferencias.
- Día 3: escribe tu propuesta de valor y cómo llegarás a los clientes.
- Día 4: lista todo lo que necesitas comprar antes de vender y pide cotizaciones.
- Día 5: calcula costos fijos, costos variables y tu punto de equilibrio.
- Día 6: arma tu flujo de caja mes a mes y anota tus tres riesgos.
- Día 7: escribe el resumen ejecutivo y pide a alguien de confianza que lo lea.
Si aún estás eligiendo qué negocio abrir, mira las ideas de negocio para empezar con poco dinero en México y la guía de negocios que dejan dinero diario, que te enseña a calcular cuánto te queda de cada venta.
