
Esta guía tiene fines informativos y no reemplaza la asesoría de un contador o abogado. Los requisitos, tarifas y plazos pueden cambiar: verifica siempre en la fuente oficial antes de hacer un trámite.
Qué es el punto de equilibrio
Es el nivel de ventas en el que tu negocio deja de perder dinero. El SENA lo explica así: cuando los gastos son iguales a los ingresos, la empresa está en el punto de equilibrio. Por debajo de ese nivel hay pérdida. Por encima, empieza la utilidad.
Sirve para decidir cosas concretas antes de gastar: cuánto tienes que vender al mes para sostener un local, si te conviene bajar un precio o si un negocio nuevo tiene sentido con tu capital. Si todavía estás armando la idea, esta cuenta va junto con la guía para crear una empresa en Colombia o la de abrir una empresa en México.
Costos fijos y costos variables
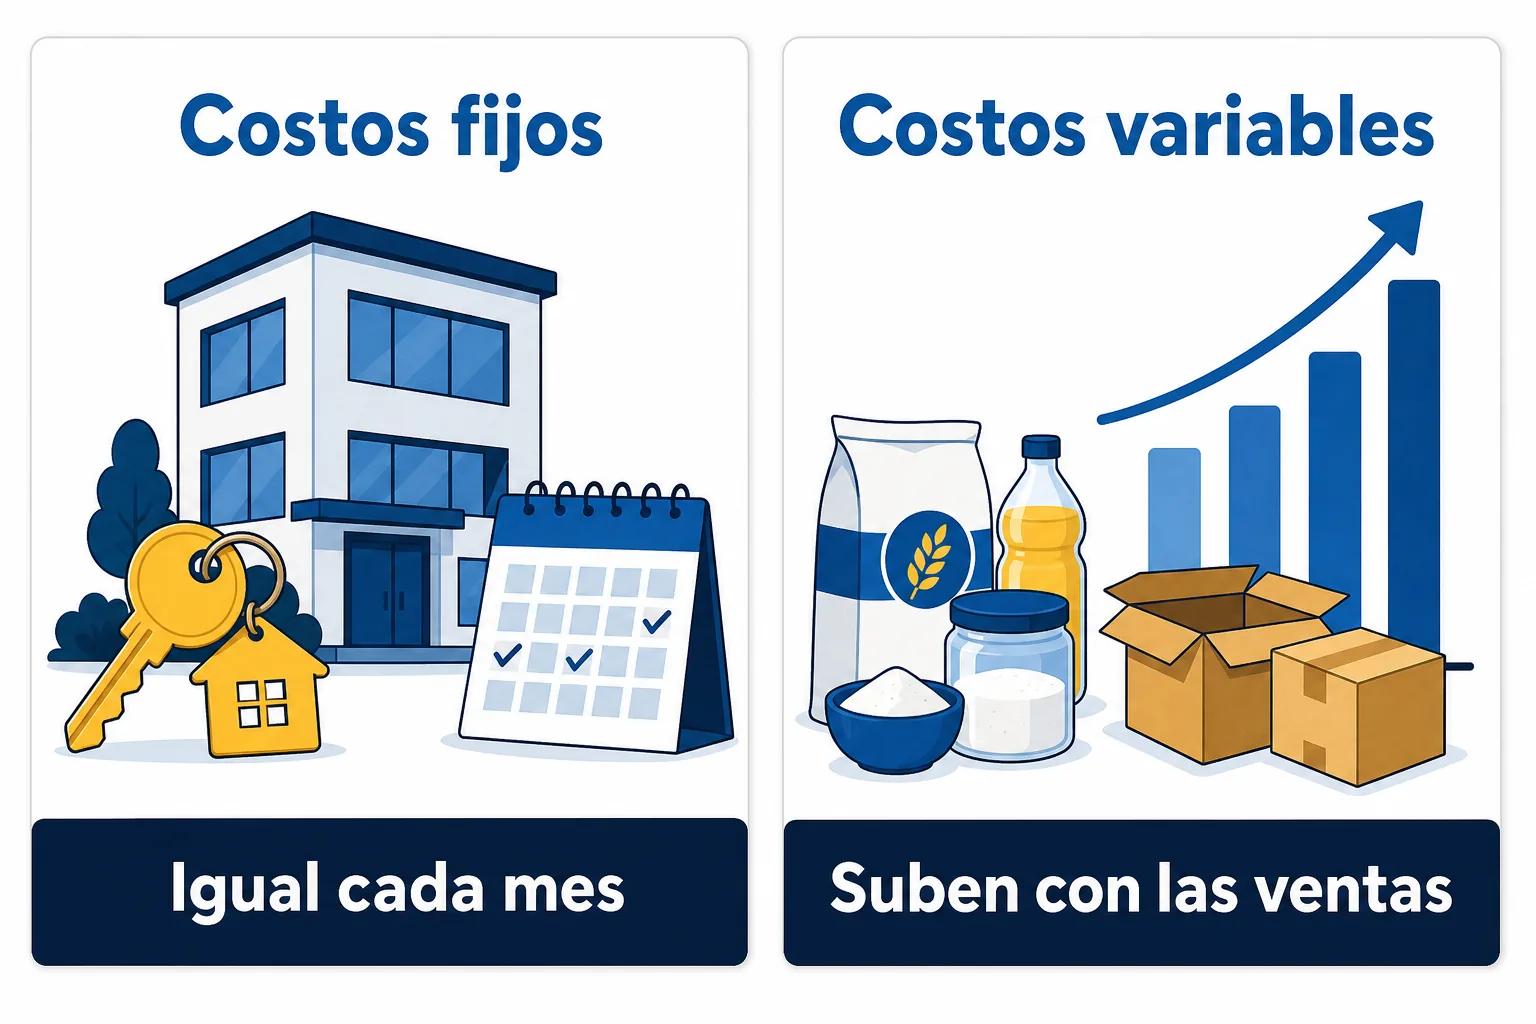
Todo el cálculo depende de separar bien los costos en dos grupos.
- Costos fijos. Son los que pagas igual vendas poco o mucho. El SENA da el ejemplo del arriendo de una bodega: se paga lo mismo si se producen mil unidades o cien mil. Nafin suma la renta, el sueldo del encargado y la luz.
- Costos variables. Cambian con lo que vendes. El SENA pone la madera que se usa para fabricar mesas: más mesas, más madera. Nafin menciona la comisión por cada prenda vendida. El total sube con las ventas, pero el costo de cada unidad se mantiene.
Antes de calcular, haz tu lista: escribe todo lo que pagas en un mes y marca cada renglón como fijo o variable. Es el paso que más tiempo toma y el que más cambia el resultado.
Ojo: los dos ejemplos de esta guía usan cifras inventadas para ilustrar la cuenta. Tus costos reales de renta, sueldos y materia prima serán distintos: reemplaza cada número por el tuyo.
La fórmula del punto de equilibrio
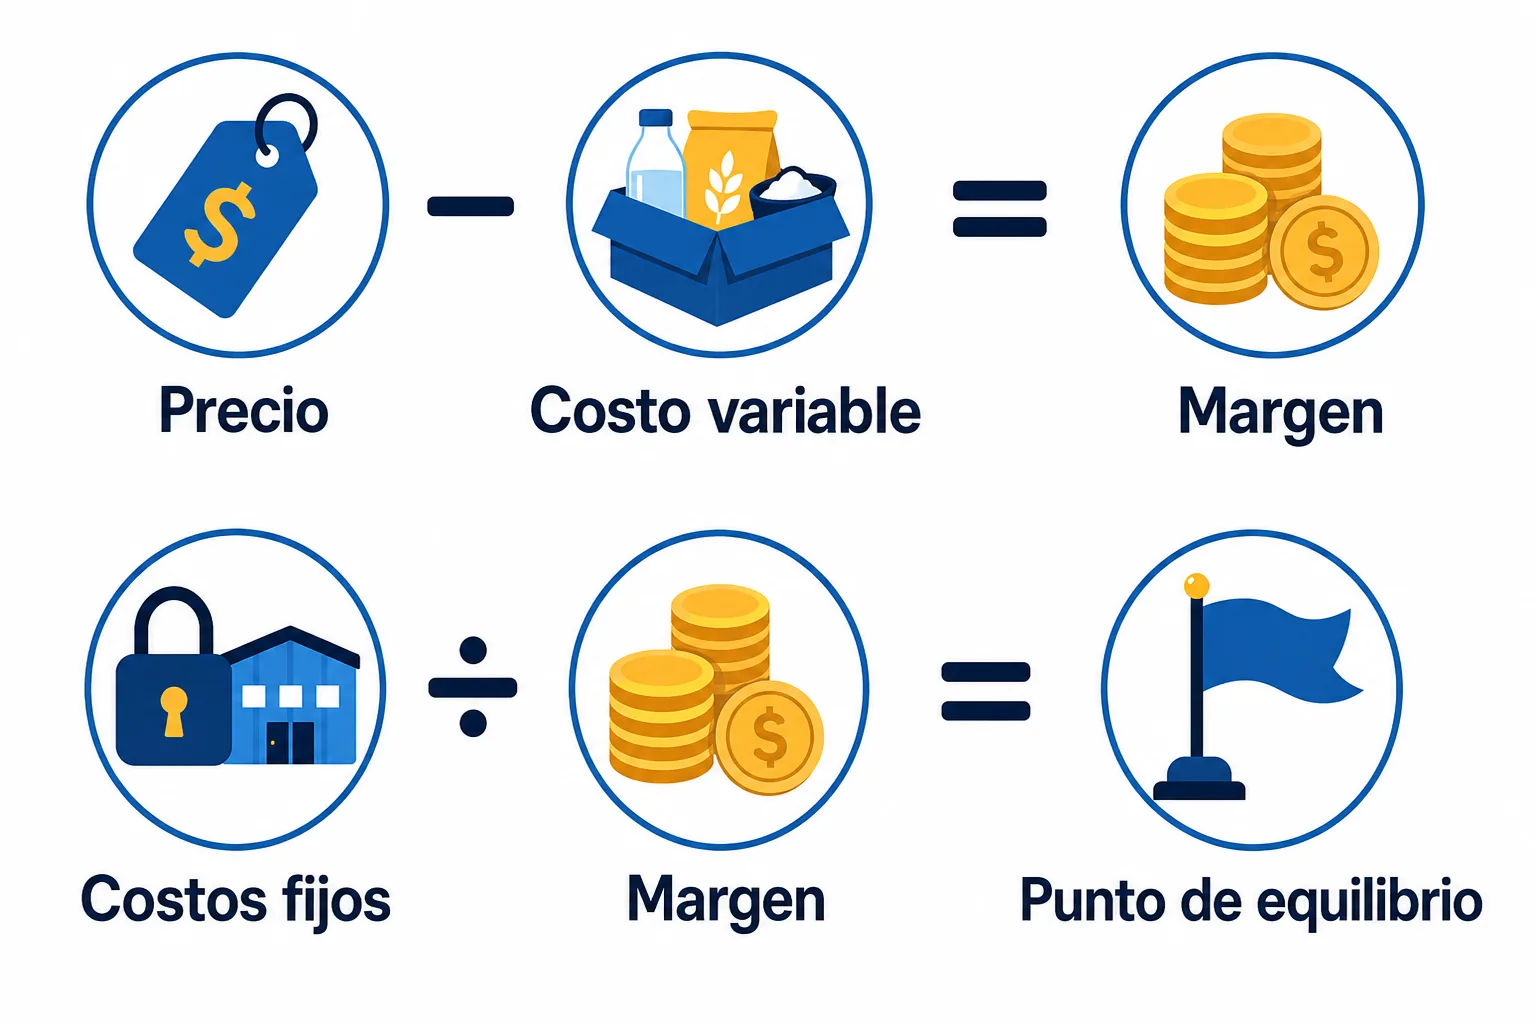
Primero calculas el margen de contribución, que es lo que te queda de cada venta para cubrir los costos fijos:
- Margen de contribución = precio de venta − costo variable por unidad.
- Punto de equilibrio en unidades = costos fijos ÷ margen de contribución.
- Punto de equilibrio en dinero = punto de equilibrio en unidades × precio de venta.
Las dos primeras fórmulas son las del SENA y las de Nafin, que lo llama contribución marginal. La tercera también la da el SENA. El resultado casi nunca sale redondo: como no puedes vender media unidad, súbelo al siguiente número entero.
Su ejemplo es simple. Con costos fijos de $50.000, un costo variable de $50 por unidad y un precio de $100, el margen es de $50 y el punto de equilibrio es de 1.000 unidades. A partir de la unidad 1.001 hay utilidad.
Ejemplo en Colombia: un restaurante de almuerzos
Imagina un restaurante pequeño que vende almuerzos ejecutivos. Estas cifras son hipotéticas.
- Costos fijos al mes: $5.400.000 COP entre arriendo, el sueldo del cocinero, servicios e internet.
- Precio de cada almuerzo: $15.000 COP.
- Costo variable por almuerzo: $8.400 COP, entre ingredientes, empaque y gas.
El margen de contribución es de $15.000 − $8.400 = $6.600 COP por almuerzo. El punto de equilibrio es $5.400.000 ÷ $6.600 = 818,18, que se redondea a 819 almuerzos al mes. En dinero, son 819 × $15.000 = $12.285.000 COP en ventas mensuales.
Eso equivale a unos 27 almuerzos por día en un mes de 30 días. Si el restaurante vende menos, pierde; si vende más, cada almuerzo adicional deja $6.600 COP de utilidad.
Qué pasa si cambias el precio
El precio mueve mucho el resultado. Con los mismos costos, así cambia el punto de equilibrio:
| Precio del almuerzo | Margen de contribución | Almuerzos para llegar al equilibrio |
|---|---|---|
| $14.000 COP | $5.600 COP | 965 |
| $15.000 COP | $6.600 COP | 819 |
| $16.000 COP | $7.600 COP | 711 |
Cobrar $1.000 pesos más reduce el equilibrio en 108 almuerzos al mes. Bajarlo $1.000 lo sube en 146. La tabla no dice cuántos clientes perderías al subir el precio, y eso solo lo sabes probando.
Ejemplo en México: una tienda de playeras
Ahora una tienda que vende playeras estampadas. Otra vez, las cifras son hipotéticas.
- Costos fijos al mes: $18,200 MXN entre renta, sueldo del encargado, luz y teléfono.
- Precio de cada playera: $250 MXN.
- Costo variable por playera: $140 MXN, entre la prenda, el estampado y la bolsa.
El margen de contribución es de $250 − $140 = $110 MXN. El punto de equilibrio es $18,200 ÷ $110 = 165.45, que se redondea a 166 playeras al mes. En dinero, son 166 × $250 = $41,500 MXN en ventas.
Con una utilidad que quieres ganar
Llegar al equilibrio no es el objetivo: quieres ganar algo. Nafin da una segunda fórmula para eso: se suma la utilidad deseada a los costos fijos antes de dividir.
Si la dueña de la tienda quiere $10,000 MXN de utilidad al mes, la cuenta es ($18,200 + $10,000) ÷ $110 = 256.36, que se redondea a 257 playeras. En dinero son 257 × $250 = $64,250 MXN en ventas.
Ejemplo para un servicio: una diseñadora independiente
La fórmula también funciona si no vendes productos. Imagina una diseñadora en Colombia que cobra por proyecto. Las cifras son hipotéticas.
- Costos fijos al mes: $2.000.000 COP entre espacio de trabajo compartido, programas de diseño e internet.
- Precio de cada proyecto de logo: $400.000 COP.
- Costo variable por proyecto: $50.000 COP, entre imágenes con licencia y la comisión de la plataforma de cobro.
El margen es de $400.000 − $50.000 = $350.000 COP. El punto de equilibrio es $2.000.000 ÷ $350.000 = 5,71, que se redondea a 6 proyectos al mes, o $2.400.000 COP en ventas. Con 6 proyectos, el margen total es de $2.100.000 COP: cubre los $2.000.000 de costos fijos y deja $100.000 COP de sobra.
Aquí la unidad es el proyecto. En otros servicios puede ser la hora o la consulta.
Cómo leerlo mes a mes
Una vez tengas tu punto de equilibrio, compáralo con lo que realmente vendes cada mes. Si vendes menos, estás perdiendo y conviene revisar precios o costos. Si vendes más, la diferencia entre tus ventas y el equilibrio es tu colchón: lo que puedes dejar de vender antes de entrar en pérdida.
Recalcula cada vez que cambie un costo fijo, un precio o el costo de tus insumos. Una renta nueva o un proveedor más caro mueven el resultado, aunque tus ventas se queden igual.
Cómo bajar tu punto de equilibrio
Hay tres palancas, y cada una cambia un número de la fórmula:
- Bajar los costos fijos. Negocia el arriendo o la renta, usa un espacio más pequeño o comparte el local. Menos costos fijos significan menos unidades por vender.
- Bajar el costo variable. Compra por volumen o cambia de proveedor, sin sacrificar la calidad que tus clientes esperan.
- Subir el precio. Es la más rápida, y la más arriesgada, porque puede alejar clientes.
Cambia un número a la vez y vuelve a calcular. Así sabes cuál palanca mueve más tu negocio.
Límites de esta cuenta
La fórmula supone que el precio y el costo variable por unidad se mantienen, y que todo lo que produces se vende. En un negocio con varios productos, calcula un equilibrio por producto o usa un precio y un costo promedio. Esta guía tampoco entra en los impuestos: el ISR, el IVA o el régimen en el que estés cambian lo que realmente te queda. Para ese cálculo, consulta a tu contador.
Pasos para calcular el tuyo hoy
- Haz la lista de lo que pagas en un mes.
- Marca cada renglón como fijo o variable.
- Suma los fijos.
- Calcula el costo variable de una unidad.
- Resta ese costo al precio para sacar tu margen.
- Divide los costos fijos entre el margen y redondea hacia arriba.
Para el siguiente paso, la guía para escoger entre una persona física o moral y la de qué es una SAS te ayudan a decidir la forma legal del negocio que acabas de calcular.
