
Esta guía tiene fines informativos y no reemplaza la asesoría de un contador o abogado. Los requisitos, tarifas y plazos pueden cambiar: verifica siempre en la fuente oficial antes de hacer un trámite.
Qué es una persona física y qué es una persona moral
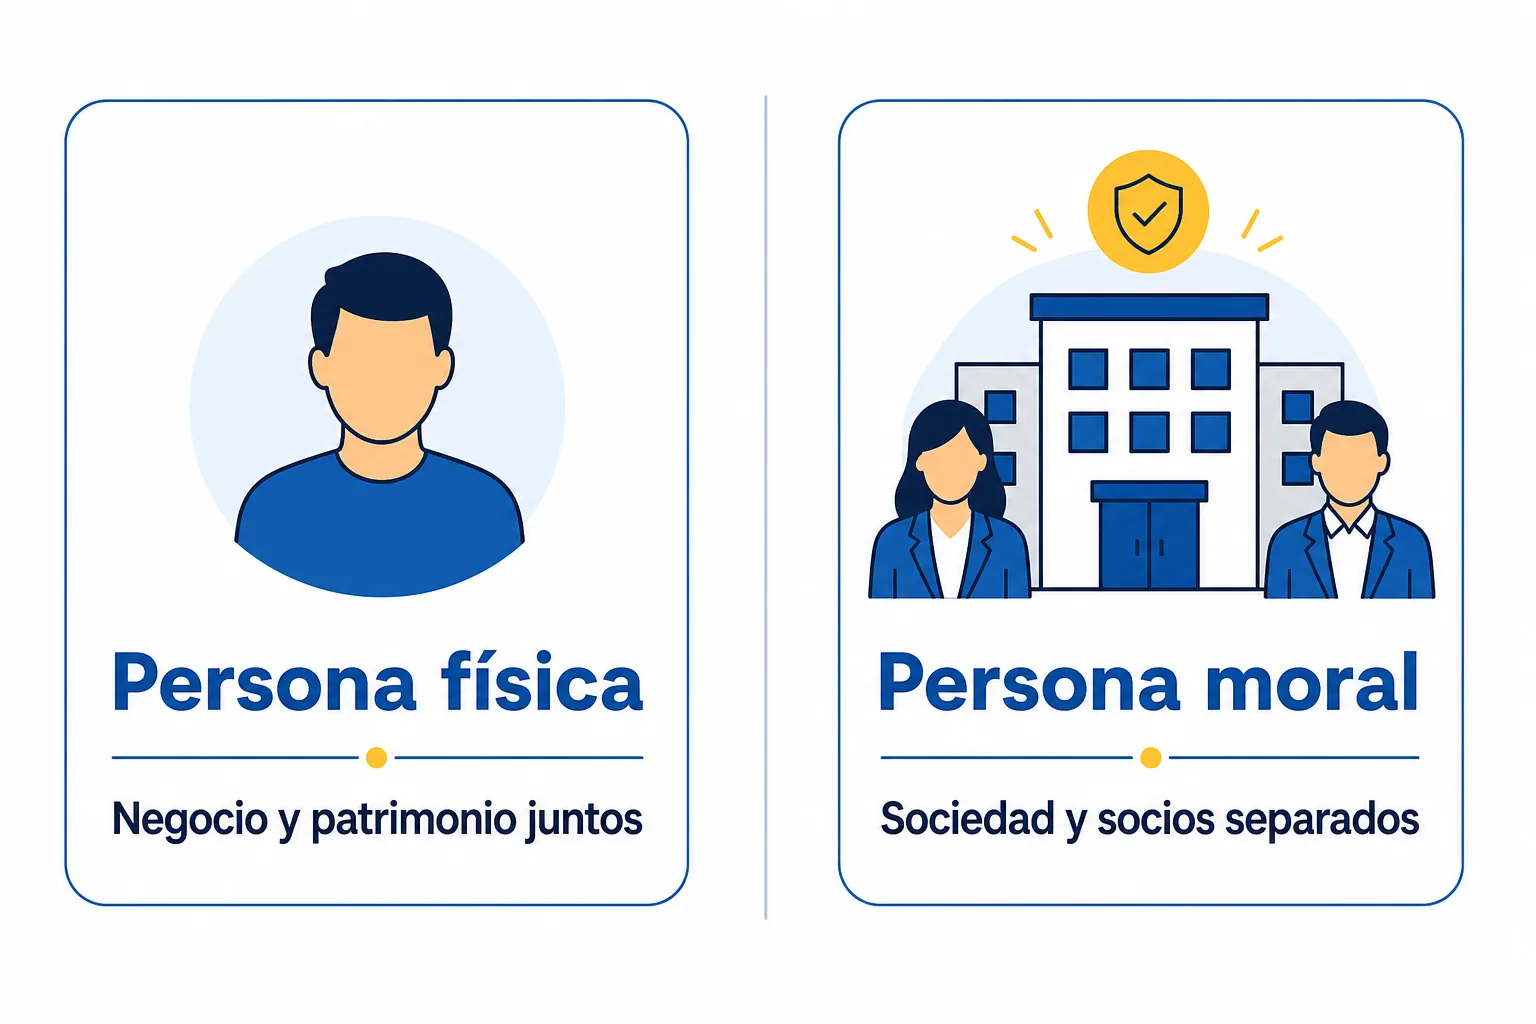
Para el SAT, todos los contribuyentes caen en uno de dos grupos. La persona física es un individuo que obtiene ingresos y los declara con su propio RFC. Cuando trabaja por su cuenta, la página de regímenes del SAT la describe como quien recibe ingresos por actividades comerciales, industriales, venta de bienes o servicios profesionales.
La persona moral es una sociedad. En la Ley General de Sociedades Mercantiles, el artículo 2 dice que las sociedades mercantiles inscritas en el Registro Público de Comercio «tienen personalidad jurídica distinta de la de los socios». Esa frase es la diferencia de fondo: la sociedad es un sujeto aparte, con su RFC, sus impuestos y sus obligaciones. Quien emprende como persona física no tiene esa separación.
| Concepto | Persona física | Persona moral |
|---|---|---|
| Quién es | Tú, como contribuyente | Una sociedad con personalidad jurídica propia |
| Cómo empiezas | Te inscribes en el RFC con tu CURP | Constituyes la sociedad y la inscribes en el RFC |
| ISR | Tarifa anual de 1.92 % a 35 %, o RESICO de 1 % a 2.5 % si cumples sus condiciones | 30 % del resultado fiscal en el régimen general |
| Límite de ingresos | RESICO: 3.5 millones de pesos al año | S.A.S.: $7,678,849.94 MXN al año en 2026 |
| Socios | No aplica | S.A.S.: uno o más. S.A.: mínimo dos |
Lo demás son consecuencias de esa frase: cómo respondes por las deudas, cómo se constituye cada figura, qué régimen fiscal usas y qué obligaciones tienes. Las revisamos en ese orden. Si ya elegiste y buscas el trámite completo, está en la guía para abrir una empresa en México.
Cómo responde cada una por las deudas
Con una sociedad, lo que pones es el capital. La ley lo dice según el tipo de sociedad. La sociedad anónima (S.A.) existe bajo una denominación y se compone de socios cuya obligación «se limita al pago de sus acciones», según el artículo 87. La sociedad de responsabilidad limitada (S. de R.L.) se constituye entre socios que «solamente están obligados al pago de sus aportaciones», según el artículo 58. Y la sociedad por acciones simplificada (S.A.S.) se define en el artículo 260 como la que se constituye con una o más personas físicas que solamente están obligadas al pago de sus aportaciones representadas en acciones.
Como persona física no hay una sociedad entre tú y tu negocio. Por eso, cuando un proyecto empieza a manejar contratos grandes, deudas o inventario costoso, mucha gente se plantea pasar a una sociedad.
Cómo se da de alta cada una
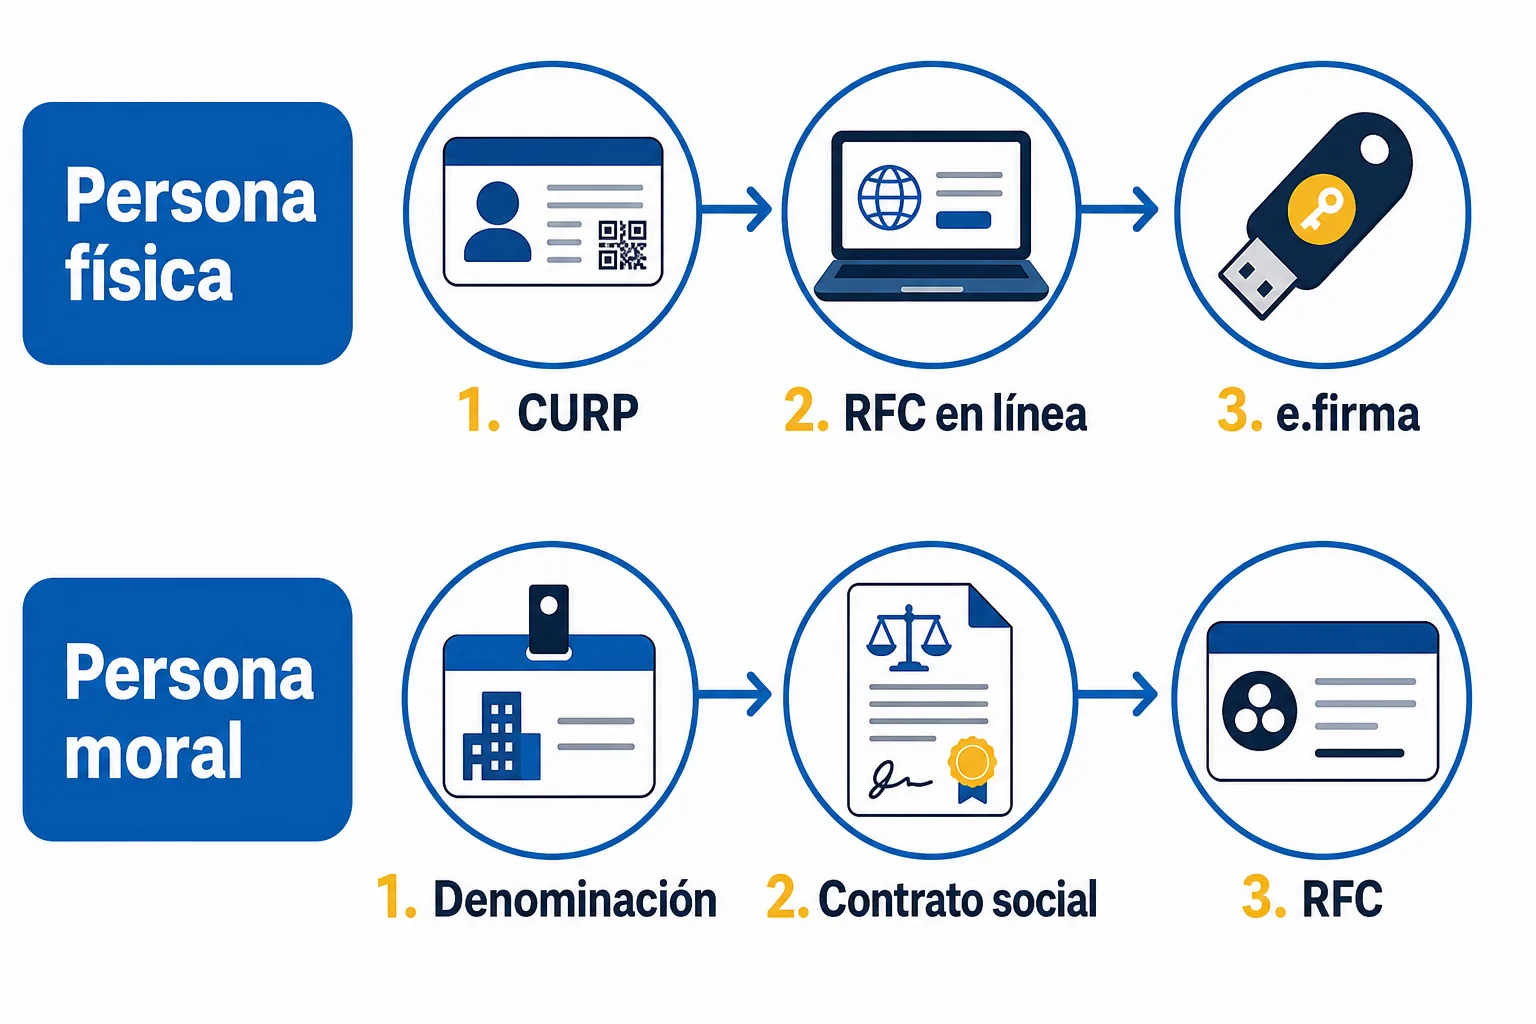
Los caminos son distintos, y el tiempo también.
Persona física. Según la ficha 3/CFF del SAT, la inscripción es en línea, solo necesitas tu CURP y no tienes que presentar documentación. Si te inscribes con obligaciones fiscales, la misma ficha indica que debes obtener tu contraseña o tu e.firma en una oficina del SAT dentro de los 30 días siguientes. La guía de cómo dar de alta tu negocio en el SAT explica los pasos.
Persona moral, con S.A.S. Es la vía más corta. Según el artículo 262 de la LGSM, la S.A.S. se constituye por medios electrónicos y «en ningún caso se exigirá el requisito de escritura pública». Necesitas una e.firma vigente, la autorización de uso de denominación de la Secretaría de Economía y el contrato social. La Ventanilla Única MIPYMES indica que la constitución y la inscripción en el RFC son gratuitas, y que el contrato social y la denominación se resuelven en dos días.
Persona moral, con otra sociedad. Para una S.A. o una S. de R.L., el SAT pide el documento constitutivo protocolizado en copia certificada, además del comprobante de domicilio fiscal, la identificación y el poder notarial del representante, y los RFC de los socios, según la ficha 43/CFF. Cuánto cuesta y cuánto tarda con un notario depende de cada caso. Pregunta una cotización antes de decidir.
Ojo: el tope de ingresos de la S.A.S. se actualiza cada 1 de enero. En 2026, según el acuerdo de la Secretaría de Economía publicado en el sitio de la Cámara de Diputados, los ingresos totales anuales no pueden rebasar $7,678,849.94 MXN. Si tu negocio va a superarlo, hazlo con otra sociedad desde el principio.
Cuánto pagas de impuestos en cada una
Aquí es donde más se mezclan las ideas. La tasa depende de la figura y del régimen, y no del tamaño del negocio.
Persona moral. En el régimen general, el artículo 9 de la Ley del ISR dice que las personas morales aplican al resultado fiscal del ejercicio «la tasa del 30%». Lo que la sociedad le paga a sus socios por separado, como dividendos, también tiene su propio tratamiento: el artículo 10 dice que las personas morales que distribuyan dividendos o utilidades «deberán calcular y enterar el impuesto que corresponda a los mismos».
Persona física. Según la tarifa anual de 2026 del Anexo 8 de la RMF, las tasas van de 1.92 % en el primer rango a 35 % en el último. Dentro de los regímenes de persona física, la página del SAT enumera, entre otros, el Régimen Simplificado de Confianza (RESICO), con ingresos propios de la actividad hasta 3.5 millones de pesos, y el de Actividades Empresariales y Profesionales, que aplica sin importar el monto.
RESICO. El decreto de 2021 que lo creó fijó tasas mensuales de 1 % a 2.5 % según los ingresos, y también un límite de 35 millones de pesos de ingresos del ejercicio anterior para las personas morales. Esa es la ley de creación, no el texto vigente: antes de decidir, confirma las condiciones actuales con el SAT o con tu contador.
Lo que cambia en el día a día
Dos cosas que sorprenden a quien da el paso a una sociedad.
El reparto de utilidades a los trabajadores (PTU) aplica cuando tienes empleados. Según el SAT y la PROFEDET, las personas morales deben pagarlo a más tardar el 30 de mayo, y las personas físicas, el 29 de junio. El tope por trabajador es el equivalente a tres meses de salario o el promedio de la PTU recibida en los últimos tres años. Lo que no cambia es la obligación: se trata de si tienes personal, no de la figura.
Las dos figuras usan la e.firma. El artículo 17-D del Código Fiscal de la Federación obliga a presentar documentos digitales con firma electrónica avanzada, y las personas físicas y morales inscritas en el RFC tienen un buzón tributario (artículo 17-K).
Lo que nadie te dice sobre elegir
- Constituir una sociedad no te quita obligaciones. Pasas a tener las de una persona moral, que son otras. Pregunta a tu contador cuáles.
- La S.A.S. exige que los socios tengan e.firma y estén activos en el RFC. Antes de empezar, confirma que todos cumplan ese requisito.
- La denominación se autoriza antes de constituir. La S.A.S. requiere la autorización de uso de denominación de la Secretaría de Economía. Ten listo un nombre y una alternativa.
- Una sociedad no es, por sí sola, una forma de pagar menos impuestos. La sociedad paga ISR sobre su resultado fiscal y retirar utilidades tiene su propio tratamiento. Pide a tu contador que calcule el efecto total antes de constituirla.
- Los topes cambian cada año. El de la S.A.S. se actualiza cada 1 de enero. Revisa el valor antes de hacer cuentas.
Cuál te conviene según tu etapa
Ninguna fuente oficial dice cuál figura conviene, porque depende de cada negocio. Este es nuestro criterio editorial, no una regla del SAT:
- Estás probando una idea, trabajas solo y tus ingresos son bajos. Empieza como persona física. Es la figura más sencilla y no tienes que constituir nada. Revisa si cumples las condiciones del RESICO.
- Tienes socios, o vas a contratar o a firmar contratos grandes con empresas. Una sociedad empieza a tener sentido. Si tus ingresos caben bajo el tope, la S.A.S. es la vía más corta y no cuesta constituirla.
- Vas a superar el tope de la S.A.S. o necesitas dos socios o más con una estructura más formal. Mira la S.A. o la S. de R.L. y consulta con un notario.
Cualquiera que sea tu camino, el primer trámite es el mismo: el RFC. Sigue con cómo dar de alta tu negocio en el SAT.
