
Esta guía tiene fines informativos y no reemplaza la asesoría de un contador o abogado. Los requisitos, tarifas y plazos pueden cambiar: verifica siempre en la fuente oficial antes de hacer un trámite.
Qué es el RESICO y por qué tanta gente lo elige
El RESICO entró en vigor en 2022, con la reforma a la Ley del Impuesto sobre la Renta publicada el 12 de noviembre de 2021. Tiene dos versiones: una para personas físicas (artículos 113-E a 113-J) y otra para personas morales (artículos 206 a 215). Cuando la gente habla del RESICO, casi siempre se refiere a la de personas físicas, y en ella se centra esta guía.
Su atractivo es la tasa. En el régimen de Actividades Empresariales y Profesionales pagas ISR sobre tu utilidad con una tarifa progresiva que, según el Anexo 8 de la RMF 2026, va del 1.92 % al 35 %. En el RESICO pagas entre 1 % y 2.5 %, pero sobre tus ingresos cobrados, sin restar gastos.
Eso tiene una consecuencia que conviene entender desde el principio: el RESICO es muy conveniente cuando tus gastos son bajos, como suele pasar en servicios profesionales, consultoría o arrendamiento. Si tu negocio tiene costos altos, la cuenta cambia, y lo vemos más abajo.
Quién puede tributar en el RESICO
Según el artículo 113-E de la LISR, pueden optar las personas físicas que cumplan estas condiciones:
- Realizar actividades empresariales, profesionales o de arrendamiento Las tres entran, y la RMF 2026 (regla 3.13.3) pide que la opción sea por la totalidad de esas actividades, no solo por una parte.
- Tener ingresos de hasta 3.5 millones de pesos Se miden con los ingresos propios de la actividad del ejercicio anterior. Si empiezas, puedes entrar cuando estimes que no pasarás de ese límite.
- Estar activo en el RFC y al corriente El artículo 113-H pide estar activo, al corriente con tus obligaciones y no aparecer en la lista de contribuyentes con operaciones inexistentes del artículo 69-B del Código Fiscal.
Puedes tener al mismo tiempo un empleo con salario o ingresos por intereses y estar en el RESICO, siempre que el total de esos ingresos del año anterior no pase de 3.5 millones. La regla 3.13.8 de la RMF 2026 aclara que el impuesto anual de los salarios o intereses se calcula por separado.
Si todavía no tienes RFC, empieza por la guía para dar de alta tu negocio en el SAT. Ahí se explica el trámite en línea con tu CURP.
Quién no puede entrar
El mismo artículo 113-E excluye a quienes:
- Sean socios, accionistas o integrantes de personas morales, o partes relacionadas. Es la exclusión que más sorprende. La regla 3.13.9 tiene algunas excepciones (por ejemplo, socios de asociaciones civiles que no reciben remanente), y para aplicarlas se presenta un caso de aclaración en el portal del SAT.
- Sean residentes en el extranjero con establecimiento permanente en México.
- Tengan ingresos sujetos a regímenes fiscales preferentes.
- Reciban ciertos ingresos asimilados a salarios: honorarios como consejero o administrador, honorarios que cobras principalmente a un solo cliente en sus instalaciones, o ingresos por los que elegiste tributar como asimilado (artículo 94, fracciones III a VI).
La RMF 2026 añade otro caso: si cobras ventas o servicios a través de plataformas digitales, por esos ingresos no puedes tributar en el RESICO (regla 3.13.3).
Ojo: si ya eres socio de una sociedad, aunque sea con una acción mínima, no puedes tributar en el RESICO como persona física. Revisa esto antes de elegir. La guía de persona física o moral explica las dos rutas.
Tasas del RESICO en 2026
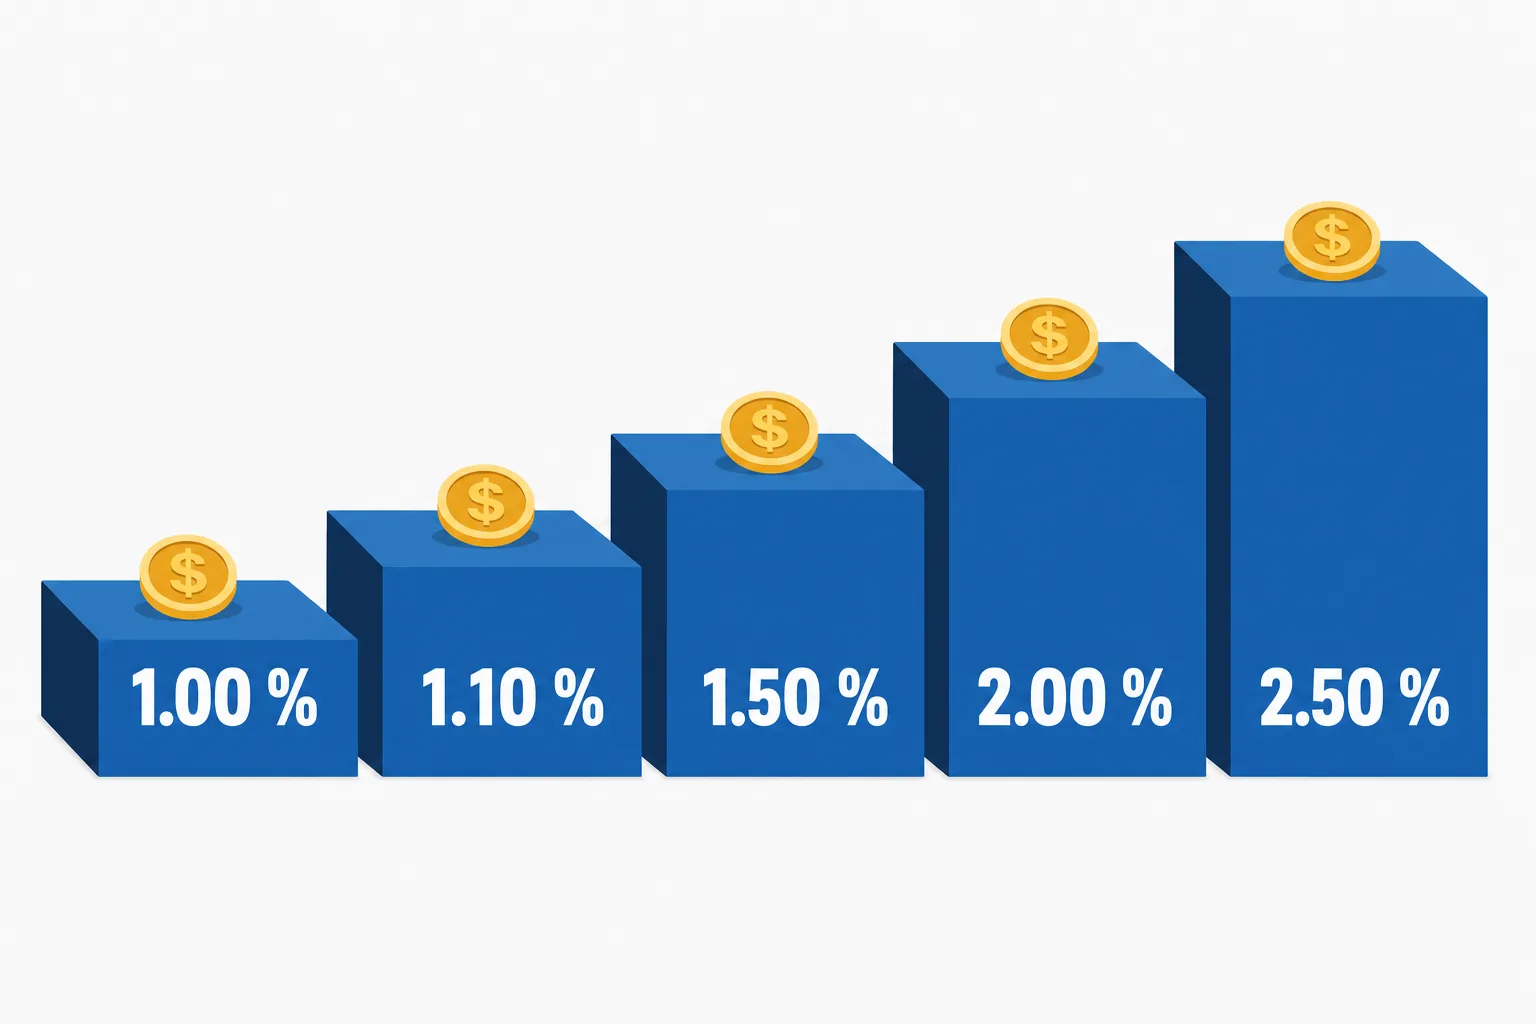
La tasa depende de cuánto cobras. El artículo 113-E fija la tabla para los pagos mensuales, sobre los ingresos amparados por facturas efectivamente cobradas, sin IVA y sin deducciones:
| Ingresos cobrados en el mes (sin IVA) | Tasa | Ingresos cobrados en el año (tabla anual) |
|---|---|---|
| Hasta $25,000.00 MXN | 1.00 % | Hasta $300,000.00 MXN |
| Hasta $50,000.00 MXN | 1.10 % | Hasta $600,000.00 MXN |
| Hasta $83,333.33 MXN | 1.50 % | Hasta $1,000,000.00 MXN |
| Hasta $208,333.33 MXN | 2.00 % | Hasta $2,500,000.00 MXN |
| Hasta $3,500,000.00 MXN | 2.50 % | Hasta $3,500,000.00 MXN |
Tres ejemplos con la tabla mensual, todos sin IVA:
- Una diseñadora que cobra $20,000 MXN en el mes. Queda en el primer rango: paga 1 %, es decir, $200 MXN de ISR.
- Un consultor que cobra $60,000 MXN. Queda en el rango de hasta $83,333.33, con 1.5 %: $900 MXN.
- Una persona que renta dos locales y cobra $150,000 MXN. Rango de hasta $208,333.33, con 2 %: $3,000 MXN.
Dato: lo que cuenta es lo efectivamente cobrado y facturado. Si emites una factura en marzo y te pagan en abril, ese ingreso entra en el pago de abril.
La retención del 1.25 % cuando le facturas a una empresa
Si le facturas a una persona moral, esta debe retenerte el 1.25 % de lo que te paga, sin contar el IVA, según el artículo 113-J. Por ejemplo, en una factura de $50,000 MXN más IVA, la empresa te retiene $625 MXN y los entera al SAT.
Esa retención no es un impuesto adicional. El mismo artículo dice que se considera en tu pago mensual: la restas del ISR que te toca pagar ese mes. Si la mayoría de tus clientes son empresas, es común que el pago mensual te quede muy bajo o en cero, porque la retención ya cubrió buena parte.
Cómo se paga el RESICO cada mes
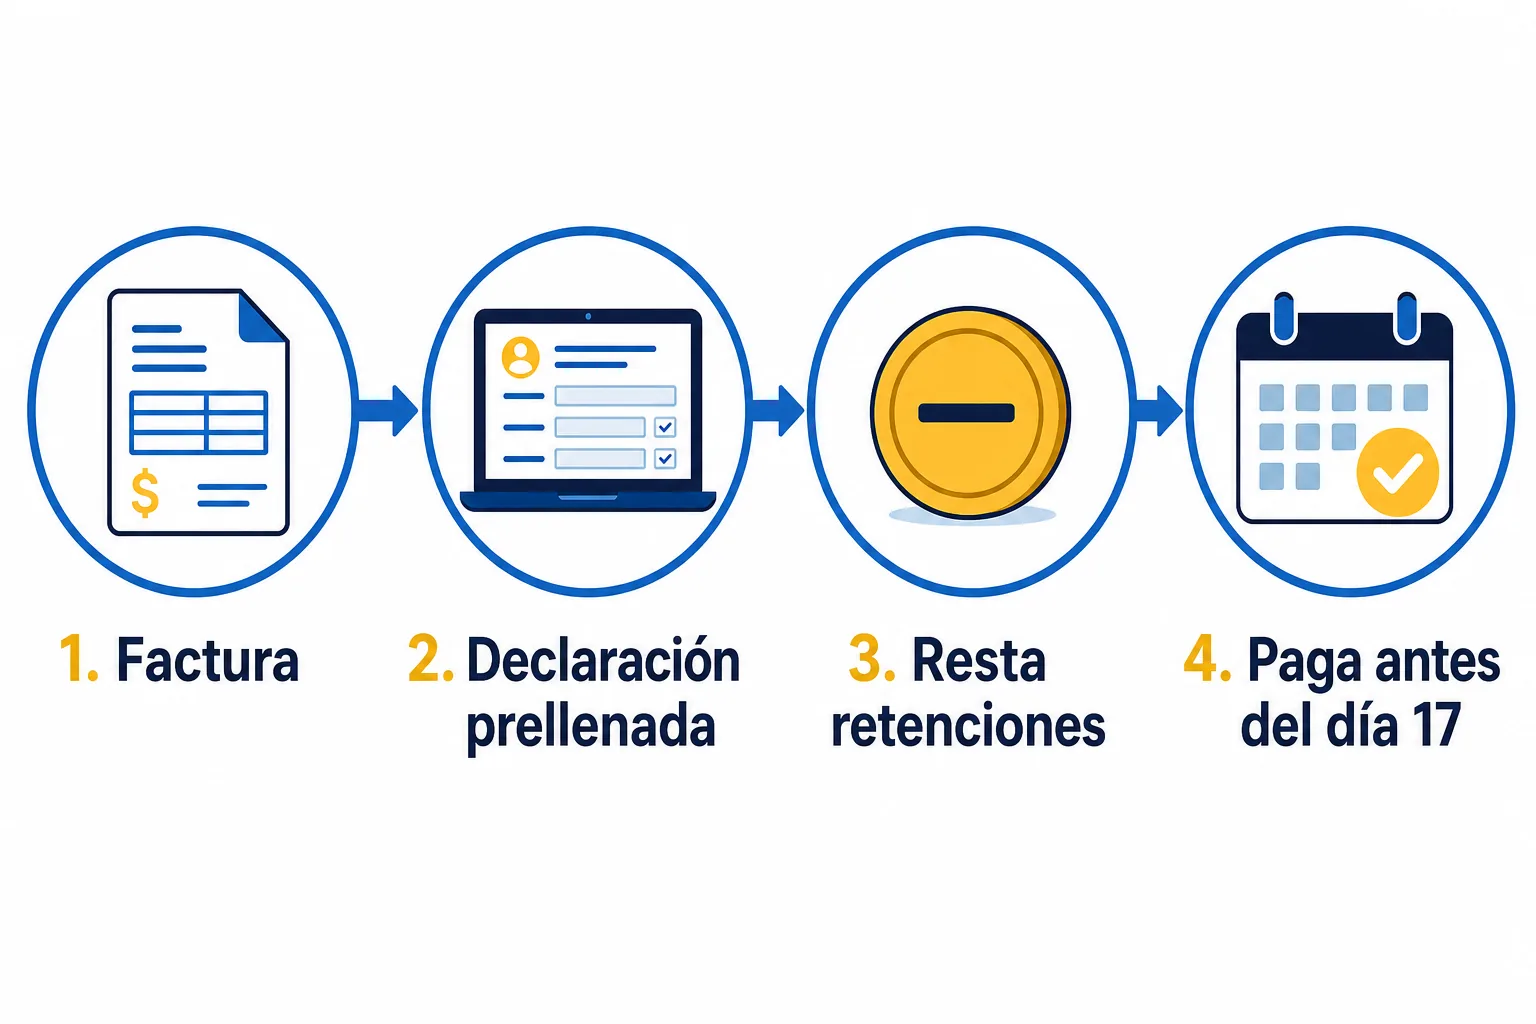
El pago mensual se presenta a más tardar el día 17 del mes siguiente. La regla 3.13.7 de la RMF 2026 indica que se hace con la declaración «ISR simplificado de confianza. Personas físicas», que viene prellenada con tus facturas de ingreso, de egreso y de pago del periodo.
- Factura todo lo que cobras El artículo 113-G te obliga a emitir factura por la totalidad de tus ingresos cobrados. Si un cliente no te la pide, emites una factura global por las ventas al público en general.
- Revisa la declaración prellenada Compara lo que trae el SAT con tus cobros reales del mes. Ajusta si hay facturas canceladas o cobros pendientes.
- Resta las retenciones Si te retuvieron personas morales, se acreditan en el pago.
- Presenta y paga antes del día 17 Usa tu contraseña o e.firma en el portal del SAT.
- Presenta también el IVA si te corresponde La regla 3.13.19 permite pagar el IVA con la declaración «IVA simplificado de confianza», también a más tardar el día 17.
Para 2026 hay una facilidad que cambia la rutina: según la regla 3.13.7, el pago mensual es definitivo, y quedas relevado de presentar la declaración anual por tus ingresos del RESICO. La ley sigue hablando de una declaración anual en abril (artículo 113-F), así que revisa cada año si la RMF mantiene la facilidad.
RESICO frente a Actividades Empresariales y Profesionales
Para una persona física, la comparación real es entre estos dos regímenes. La página del SAT sobre regímenes de personas físicas los presenta como las dos opciones para quien tiene un negocio o ejerce una profesión: el RESICO, con el tope de 3.5 millones, y Actividades Empresariales y Profesionales, sin importar el monto.
| Concepto | RESICO | Actividades Empresariales y Profesionales |
|---|---|---|
| Tope de ingresos | 3.5 millones de pesos al año | Sin tope |
| Base del ISR | Ingresos cobrados, sin deducciones | Utilidad: ingresos menos deducciones |
| Tasa | 1 % a 2.5 % | Tarifa progresiva de 1.92 % a 35 % |
| Contabilidad electrónica y DIOT | Relevado (regla 3.13.17) | Según las reglas generales |
| Retención de personas morales | 1.25 % de los pagos | Según el tipo de ingreso |
La pregunta que decide es cuánto gastas para generar tus ingresos. Si tus gastos deducibles son una parte pequeña de lo que cobras, el RESICO casi siempre gana. Si son una parte grande, pagar sobre la utilidad puede salir más barato aunque la tarifa sea más alta.
IVA: el RESICO no te exime
El RESICO cambia la forma de pagar el ISR, no el IVA. Si tu actividad causa IVA, lo sigues cobrando y declarando cada mes. Lo que sí trae la RMF 2026 es una regla útil, la 3.13.18: puedes acreditar el IVA de tus gastos siempre que el gasto sea deducible para el ISR, aunque en el RESICO no lo restes de tus ingresos.
Por eso conviene pedir factura de tus compras aunque no las deduzcas del ISR: te sirven para acreditar el IVA y además el artículo 113-G te obliga a conservarlas.
Las obligaciones que trae el RESICO
El artículo 113-G lista lo que tienes que cumplir. En la práctica, son seis cosas:
- RFC actualizado con el régimen correcto.
- e.firma y buzón tributario activos. La RMF 2026 da dos meses desde tu aviso en el RFC para tenerlos (reglas 3.13.32 y 3.13.33), y su transitorio Décimo Quinto dice que esa obligación aplica desde el 1 de enero de 2027. El SAT fija el 31 de diciembre de 2026 como fecha límite para habilitar el buzón.
- Facturar todos tus ingresos y conservar las facturas de tus gastos.
- Retener ISR a tus trabajadores si los tienes, y enterarlo el día 17.
- Pagar cada mes a más tardar el día 17.
- Calcular la PTU si tienes trabajadores, con tus ingresos cobrados menos los gastos pagados que sean indispensables.
Una buena noticia: la regla 3.13.17 te releva de enviar contabilidad electrónica y de presentar la DIOT.
Cómo te sacan del RESICO
Salir del RESICO no siempre es una decisión tuya. La ley te saca en estos casos:
- Si superas los 3.5 millones en el año. Desde el mes siguiente pagas en el régimen general (artículo 113-E).
- Si omites tres o más pagos mensuales en un año, seguidos o no, o no presentas la anual cuando te corresponde (artículo 113-I).
- Si la autoridad detecta ingresos sin factura (artículo 113-G, fracción VI).
- Si incumples las obligaciones del artículo 113-G.
La diferencia importa: si sales por superar el tope, puedes volver cuando tus ingresos del año anterior estén por debajo de 3.5 millones y estés al corriente. Si sales por incumplir, el artículo 113-E dice que en ningún caso podrás volver a tributar en el RESICO.
Ojo: tres pagos omitidos en un año bastan para perder el régimen de forma definitiva. Si un mes no tuviste ingresos, presenta la declaración en ceros.
Errores comunes en el RESICO
- Cancelar facturas después de que el cliente las usó. El último párrafo del artículo 113-F dice que cancelar facturas, aunque el receptor ya les haya dado efectos fiscales, actualiza el supuesto del artículo 109, fracción I del Código Fiscal, que trata de la defraudación fiscal. Si te equivocaste, corrige con el procedimiento que marca el SAT, no cancelando por tu cuenta.
- No presentar los meses sin ingresos. Un mes sin cobros sigue siendo un mes con declaración. Dejarlo vacío cuenta como pago omitido.
- Facturar a tu nombre ventas de una plataforma. Los ingresos por plataformas digitales tienen su propio régimen y no entran al RESICO (regla 3.13.3).
- Entrar siendo socio de una sociedad. Si ya tenías acciones, no cumples el requisito, y el artículo 113-E permite a la autoridad asignarte el régimen que te corresponde sin que lo pidas.
- Olvidar el IVA. El RESICO no cambia tus obligaciones de IVA. Muchos pagan el ISR a tiempo y acumulan el IVA sin declarar.
- Calcular sobre lo facturado y no sobre lo cobrado. La base es lo efectivamente cobrado. Si pagas sobre facturas que todavía no te pagaron, estás adelantando impuesto.
Cómo entrar al RESICO
Si te vas a inscribir por primera vez en el RFC, la regla 3.13.1 indica que eliges el RESICO en la misma solicitud de inscripción. Si ya tributas en otro régimen como persona física, la regla 3.13.2 pide presentar el aviso de actualización de actividades económicas y obligaciones. Una vez elegida la opción, no puedes cambiarla en el mismo ejercicio.
Antes de presentar el aviso, revisa tres cosas:
- Tus ingresos del año anterior. Suma todo lo que cobraste por la actividad, más salarios e intereses si los tienes. Si el total pasa de 3.5 millones, no puedes entrar este año.
- Que no seas socio de ninguna sociedad. Incluye las sociedades en las que tengas una participación pequeña o que ya no operen pero sigan vigentes.
- Que estés al corriente. El artículo 113-H exige estar al corriente con tus obligaciones fiscales. Si debes declaraciones de años anteriores, ponte al día primero.
Si venías del antiguo Régimen de Incorporación Fiscal (RIF), la regla 3.13.12 dice que al pasarte al RESICO ya no puedes regresar al RIF, aunque no hayas cumplido los diez años que ese régimen permitía.
El RESICO de personas morales, en breve
Las sociedades también tienen un RESICO, pero funciona distinto. Según el artículo 206, aplica a personas morales residentes en México constituidas solo por personas físicas, con ingresos de hasta 35 millones de pesos en el ejercicio anterior. No hay tasa reducida: pagan el 30 % del artículo 9, pero sobre una utilidad calculada con lo efectivamente cobrado y pagado, como si fuera flujo de efectivo, y con porcentajes de deducción de inversiones más altos mientras no inviertan más de tres millones al año (artículo 209).
Quedan fuera las sociedades cuyos socios controlan otras sociedades mercantiles o son partes relacionadas. Si estás pensando en constituir una sociedad, la guía para abrir una empresa en México compara las figuras.
Cuándo te conviene el RESICO
Te conviene cuando tus gastos deducibles son bajos frente a tus ingresos. Un profesionista, un consultor, quien da clases o renta un inmueble sin muchos gastos casi siempre paga menos en el RESICO que en Actividades Empresariales y Profesionales.
Haz la cuenta con cuidado si tu negocio compra mercancía, tiene costos altos o márgenes bajos. Un comercio que cobra $150,000 al mes pero gasta $130,000 paga 2 % sobre los $150,000 en el RESICO. En el régimen general pagaría según su utilidad de $20,000. Antes de elegir, pide a un contador que compare los dos escenarios con tus números del año.
