
Esta guía tiene fines informativos y no reemplaza la asesoría de un contador o abogado. Los requisitos, tarifas y plazos pueden cambiar: verifica siempre en la fuente oficial antes de hacer un trámite.
Qué es una persona física con actividad empresarial
Para la Ley del Impuesto sobre la Renta, las actividades empresariales son las comerciales, industriales, agrícolas, ganaderas, de pesca o silvícolas (artículo 100). Una tienda, un taller, un restaurante o una tienda en línea entran aquí. La misma sección de la ley cubre los servicios profesionales: lo que cobra por su cuenta un diseñador, una contadora o un médico.
Por eso el SAT llama a este régimen «Actividades Empresariales y Profesionales». Su página de regímenes para personas físicas lo describe como el que aplica sin importar el monto de los ingresos. No tiene tope: puedes facturar cien mil pesos o cincuenta millones.
Si tus ingresos son de hasta 3.5 millones de pesos al año, tienes otra opción, el RESICO, que cobra una tasa mucho menor pero sobre ingresos y sin deducciones. Más abajo comparamos los dos con números. Y si todavía dudas entre trabajar a tu nombre o crear una sociedad, la guía de persona física o moral resuelve esa parte.
Cómo se calcula el ISR
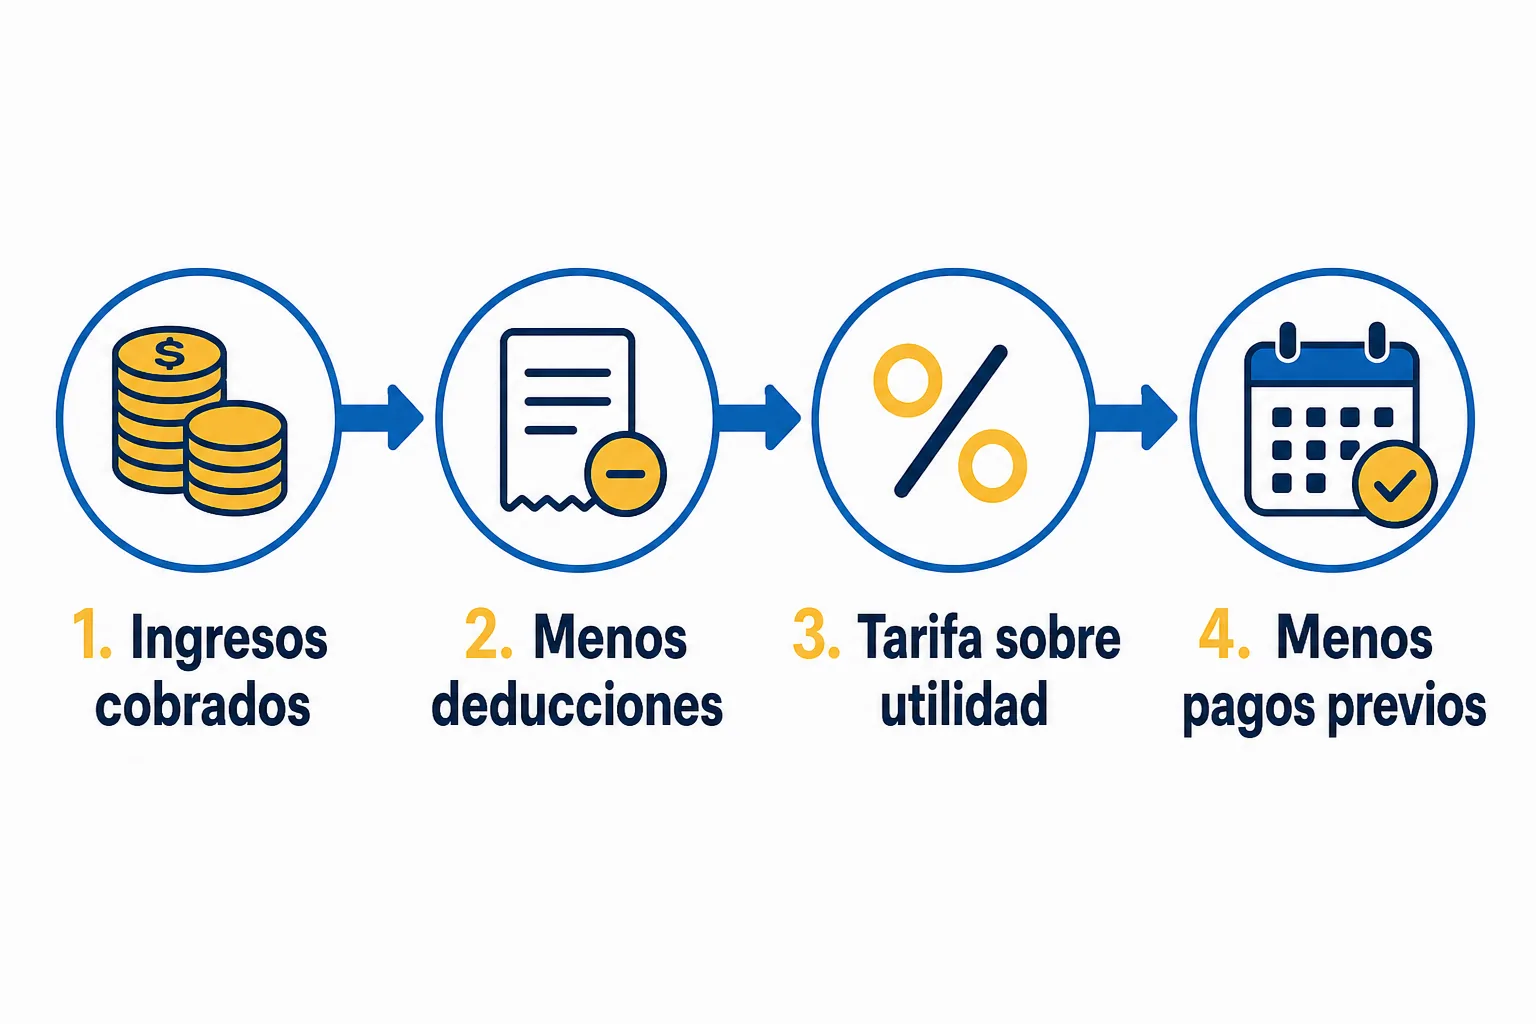
La lógica es sencilla: pagas sobre lo que ganas, no sobre lo que vendes.
- Suma tus ingresos cobrados El artículo 102 dice que los ingresos se acumulan cuando son efectivamente percibidos. Lo facturado y no cobrado todavía no cuenta.
- Resta tus deducciones autorizadas Deben estar efectivamente pagadas y amparadas con factura (artículo 105).
- Aplica la tarifa a la utilidad La tarifa es progresiva: a más utilidad, mayor porcentaje.
- Resta lo que ya pagaste Los pagos provisionales y las retenciones se descuentan del impuesto.
Qué puedes deducir
El artículo 103 lista las deducciones del régimen:
- Devoluciones, descuentos y bonificaciones.
- Compras de mercancías y materias primas.
- Gastos del negocio.
- Inversiones, como equipo o mobiliario.
- Intereses de créditos usados en la actividad.
- Las cuotas que pagas al IMSS como patrón.
Ojo: una deducción sin factura no existe para el SAT. Pide factura de todo lo que compres para el negocio, a tu RFC y con el uso correcto.
La tarifa de 2026
La tarifa anual sale del Anexo 8 de la Resolución Miscelánea Fiscal 2026. Empieza en 1.92 % y llega a 35 % para utilidades de más de $5,107,703.93 MXN. Cada renglón tiene una cuota fija y un porcentaje sobre el excedente. Por ejemplo, una utilidad anual de $300,000 MXN cae en el renglón de $210,403.70 a $424,353.97: paga una cuota fija de $22,282.14 más 21.36 % sobre lo que pasa del límite inferior. El resultado es un ISR de $41,419.91 MXN, antes de deducciones personales.
Un ejemplo completo de la cuenta anual
Laura tiene un estudio de diseño a su nombre. En 2026 cobró $500,000 MXN sin IVA y tuvo $200,000 MXN de gastos deducibles con factura: renta del local, equipo, software y servicios.
- Ingresos cobrados: $500,000 MXN.
- Deducciones autorizadas: $200,000 MXN.
- Utilidad: $300,000 MXN.
- ISR con la tarifa anual de 2026: $22,282.14 de cuota fija más 21.36 % sobre $89,596.30, que es lo que pasa del límite inferior. Total: $41,419.91 MXN.
A ese impuesto Laura le resta los pagos provisionales que hizo durante el año y las retenciones del 10 % que le aplicaron sus clientes empresa. Si pagó de más, le queda un saldo a favor; si pagó de menos, cubre la diferencia en abril. El ejemplo no incluye deducciones personales, que pueden bajar el impuesto y se aplican solo en la declaración anual.
Pagos provisionales: cada mes, al día 17
No pagas todo en abril. El artículo 106 pide pagos provisionales mensuales, a más tardar el día 17 del mes siguiente. Se calculan de forma acumulada: sumas los ingresos desde enero hasta el mes que declaras, restas las deducciones del mismo periodo, aplicas la tarifa y descuentas los pagos provisionales anteriores.
Si prestas servicios profesionales a una empresa, hay un detalle más. El mismo artículo obliga a las personas morales a retenerte el 10 % de lo que te pagan, como pago provisional. Esa retención se acredita contra tu impuesto: no la pierdes.
El IVA va aparte
Además del ISR, la mayoría de las actividades causa IVA. La Ley del IVA fija la tasa general en 16 % (artículo 1) y pide pagarlo cada mes, a más tardar el día 17 (artículo 5-D). El pago es la diferencia entre el IVA que cobraste y el IVA acreditable de tus gastos.
Cuando una persona moral te paga servicios personales independientes, también debe retenerte parte del IVA (artículo 1-A). Esa retención la restas de tu pago mensual.
Actividad empresarial o servicios profesionales: qué cambia
Los dos tributan en la misma sección de la ley y con la misma tarifa, pero hay diferencias que conviene conocer antes de darte de alta:
- La retención del 10 %. Aplica cuando prestas servicios profesionales a personas morales. Si vendes productos, tus clientes empresa no te retienen ese ISR.
- El inventario. La obligación de levantar inventario y formular el estado de posición financiera al 31 de diciembre es para quienes realizan actividades empresariales.
- La actividad que registras en el RFC. Define tus obligaciones. Si haces las dos cosas, por ejemplo vendes productos y además das asesorías, registra ambas actividades.
Tus obligaciones, en una lista
El artículo 110 de la LISR reúne las obligaciones del régimen:
- Estar inscrito en el RFC. El trámite está en la guía para dar de alta tu negocio en el SAT.
- Llevar contabilidad conforme al Código Fiscal de la Federación.
- Emitir facturas por los ingresos que percibas.
- Conservar la contabilidad y los comprobantes.
- Hacer un inventario y un estado de posición financiera al 31 de diciembre, si tu actividad es empresarial.
- Presentar la declaración anual, con la utilidad fiscal y la participación de los trabajadores en las utilidades, si tienes empleados.
- Cumplir como patrón si pagas salarios: retener y enterar el ISR de tus trabajadores.
La declaración anual se presenta en abril del año siguiente, según el artículo 150.
Actividad empresarial o RESICO: la cuenta con números
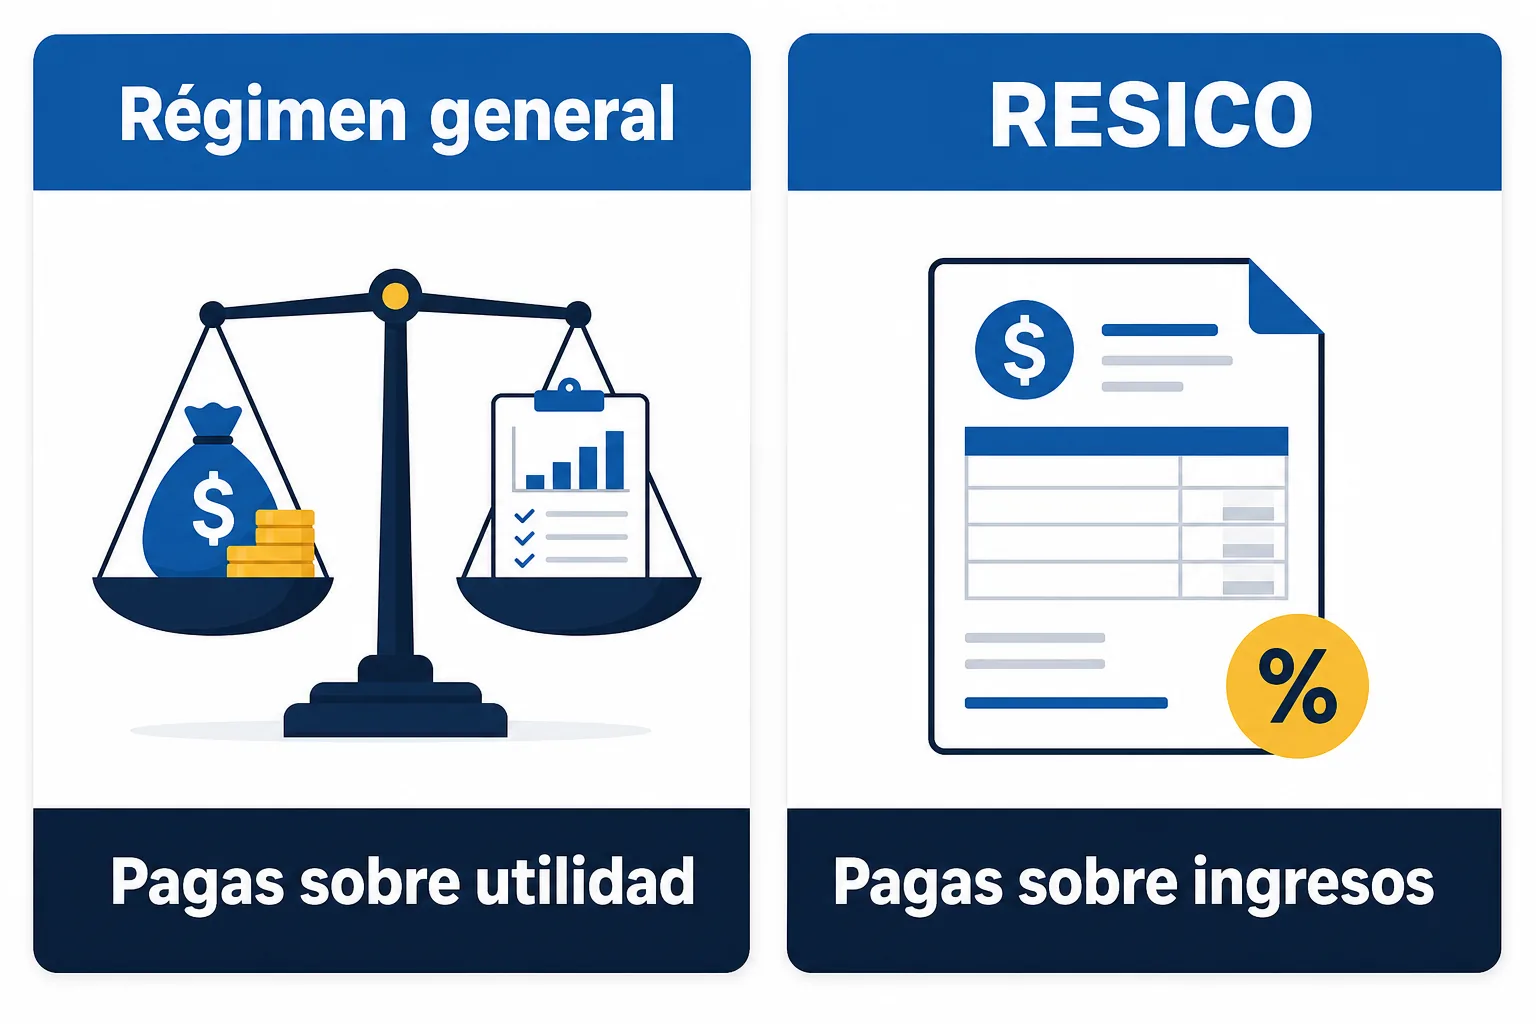
Aquí está la decisión que más dinero mueve. El RESICO cobra de 1 % a 2.5 % sobre los ingresos cobrados. El régimen general cobra una tarifa más alta, pero sobre la utilidad. Dos casos, con cifras de 2026 e ilustrativos:
| Caso | Ingresos del año | Gastos deducibles | ISR en el régimen general | ISR en el RESICO |
|---|---|---|---|---|
| Consultora con pocos gastos | $500,000 MXN | $200,000 MXN | $41,419.91 MXN | $5,500 MXN |
| Comercio con margen bajo | $1,500,000 MXN | $1,350,000 MXN | $12,012.16 MXN | $30,000 MXN |
En el primer caso, el RESICO gana por mucho. En el segundo pasa lo contrario: el comercio vende mucho pero gana poco, y pagar 2 % sobre $1,500,000 sale más caro que pagar la tarifa sobre $150,000 de utilidad.
Además de la cuenta, hay tres diferencias prácticas:
- Las pérdidas. En el régimen general, una pérdida fiscal se puede restar de las utilidades de los diez ejercicios siguientes (artículo 109). En el RESICO no hay deducciones ni pérdidas que arrastrar.
- La carga administrativa. La RMF 2026, en su regla 3.13.17, releva a quienes están en el RESICO de enviar contabilidad electrónica y de presentar la DIOT. En el régimen general aplican las reglas normales.
- Las restricciones. El RESICO excluye, entre otros, a quien es socio de una sociedad. El régimen general no tiene esa limitación.
Cuándo te toca este régimen sin poder elegir
Hay situaciones en las que el régimen general no es una opción sino la única salida:
- Tus ingresos pasan de 3.5 millones de pesos al año.
- Eres socio o accionista de una persona moral.
- Saliste del RESICO por incumplir tus obligaciones. En ese caso ya no puedes volver.
Si estás en el régimen general y quieres pasar al RESICO, la regla 3.13.2 de la RMF 2026 pide presentar el aviso de actualización de actividades económicas y obligaciones, y no permite cambiar la opción en el mismo ejercicio.
Lo que conviene hacer desde el primer mes
- Separa una cuenta bancaria para el negocio. Mezclar gastos personales y del negocio complica saber qué es deducible.
- Factura todo y pide factura de todo. Tus ingresos y tus deducciones dependen de eso.
- Aparta el IVA. El 16 % que cobras no es tuyo. Gastarlo y no tenerlo el día 17 es el error más común.
- Presenta aunque no tengas ingresos. Un mes sin ventas se declara en ceros.
- Trabaja con un contador. En este régimen, la contabilidad y los pagos acumulados lo justifican desde el inicio.
Si después el negocio crece y te planteas constituir una sociedad, la guía para abrir una empresa en México explica las figuras y los pasos.
