
Esta guía tiene fines informativos y no reemplaza la asesoría de un contador o abogado. Los requisitos, tarifas y plazos pueden cambiar: verifica siempre en la fuente oficial antes de hacer un trámite.
Qué es el Régimen Simple y qué impuestos reemplaza
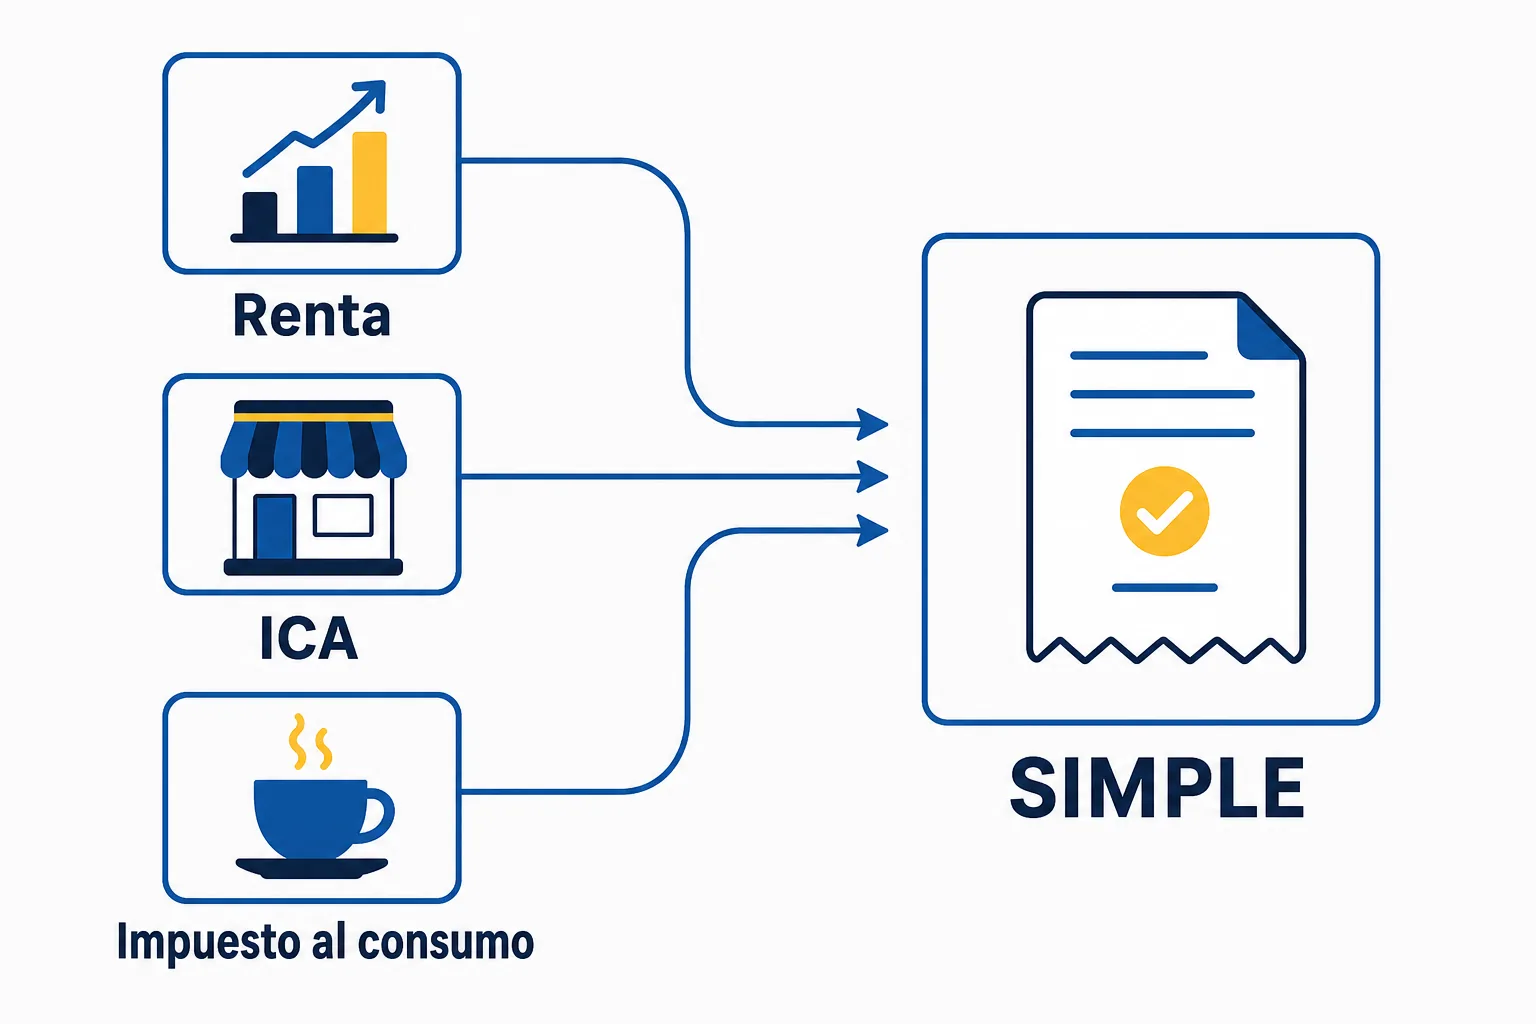
El SIMPLE es un impuesto unificado que existe en Colombia desde 2020. El artículo 903 del Estatuto Tributario lo define como un modelo opcional, de declaración anual y anticipo bimestral, que sustituye el impuesto sobre la renta e integra otros dos:
- El impuesto de industria y comercio consolidado (ICA), que incluye avisos y tableros y la sobretasa bomberil. Ya no lo declaras aparte ante el municipio: va dentro de la tarifa SIMPLE.
- El impuesto nacional al consumo, cuando tienes un negocio de comidas y bebidas.
El IVA no desaparece. El artículo 915 dice que los contribuyentes del SIMPLE siguen siendo responsables de IVA o de impuesto al consumo, según el caso, aunque el IVA pasa a una declaración anual consolidada con pagos mensuales en el recibo del SIMPLE.
La diferencia que más pesa frente al régimen ordinario es la base. En el ordinario pagas sobre la utilidad. En el SIMPLE, según el artículo 904, la base son todos los ingresos brutos del periodo, ordinarios y extraordinarios. Las ganancias ocasionales no entran.
Quién puede acogerse al SIMPLE
El artículo 905 pone las condiciones, y hay que cumplirlas todas:
- Ser persona natural con empresa o una sociedad de personas naturales Si es una sociedad, sus socios deben ser personas naturales residentes en Colombia, nacionales o extranjeras.
- Tener ingresos brutos inferiores a 100.000 UVT Se miden con los del año anterior. Con la UVT de 2026, que la DIAN fijó en $52.374 según su comunicado de prensa 128 de 2025, el tope equivale a $5.237.400.000. Una empresa nueva puede entrar si los ingresos del año no superan ese límite.
- Sumar los ingresos de tus otras empresas cuando aplique Si un socio tiene otras empresas en el SIMPLE, o más del 10 % de una sociedad que no está en el SIMPLE, o administra otras empresas, el límite se revisa de forma consolidada.
- Tener RUT, firma electrónica y factura electrónica El numeral 6 exige la inscripción en el RUT y todos los mecanismos electrónicos de cumplimiento.
Si estás empezando, la guía para sacar el RUT por primera vez cubre ese paso. Y si todavía no decides si crear una sociedad, revisa cómo crear una empresa en Colombia.
Quién no puede entrar
El artículo 906 excluye, entre otros:
- Las personas jurídicas extranjeras y las personas naturales sin residencia en el país.
- Quien en realidad tiene una relación laboral con su contratante, aunque facture como independiente. La norma lo llama contrato realidad, y la DIAN puede definirlo sin pronunciamiento de otra autoridad.
- Las filiales, subsidiarias, agencias o sucursales, y las sociedades que sean accionistas de otras sociedades.
- Las entidades financieras y quienes se dedican a microcrédito, factoring o asesoría financiera.
- Quien tenga ingresos pasivos (como arriendos o gestión de activos) que sean el 20 % o más de sus ingresos brutos.
- Los negocios de energía eléctrica, automóviles, importación de combustibles y armas.
- Las sociedades que salieron de la división o escisión de otro negocio en los cinco años anteriores.
Ojo: la exclusión por contrato realidad es la que más sorprende. Si trabajas para un solo cliente, con horario y subordinación, el SIMPLE no es una salida para pagar menos impuestos: la DIAN puede sacarte del régimen.
Tarifas del Régimen Simple en 2026
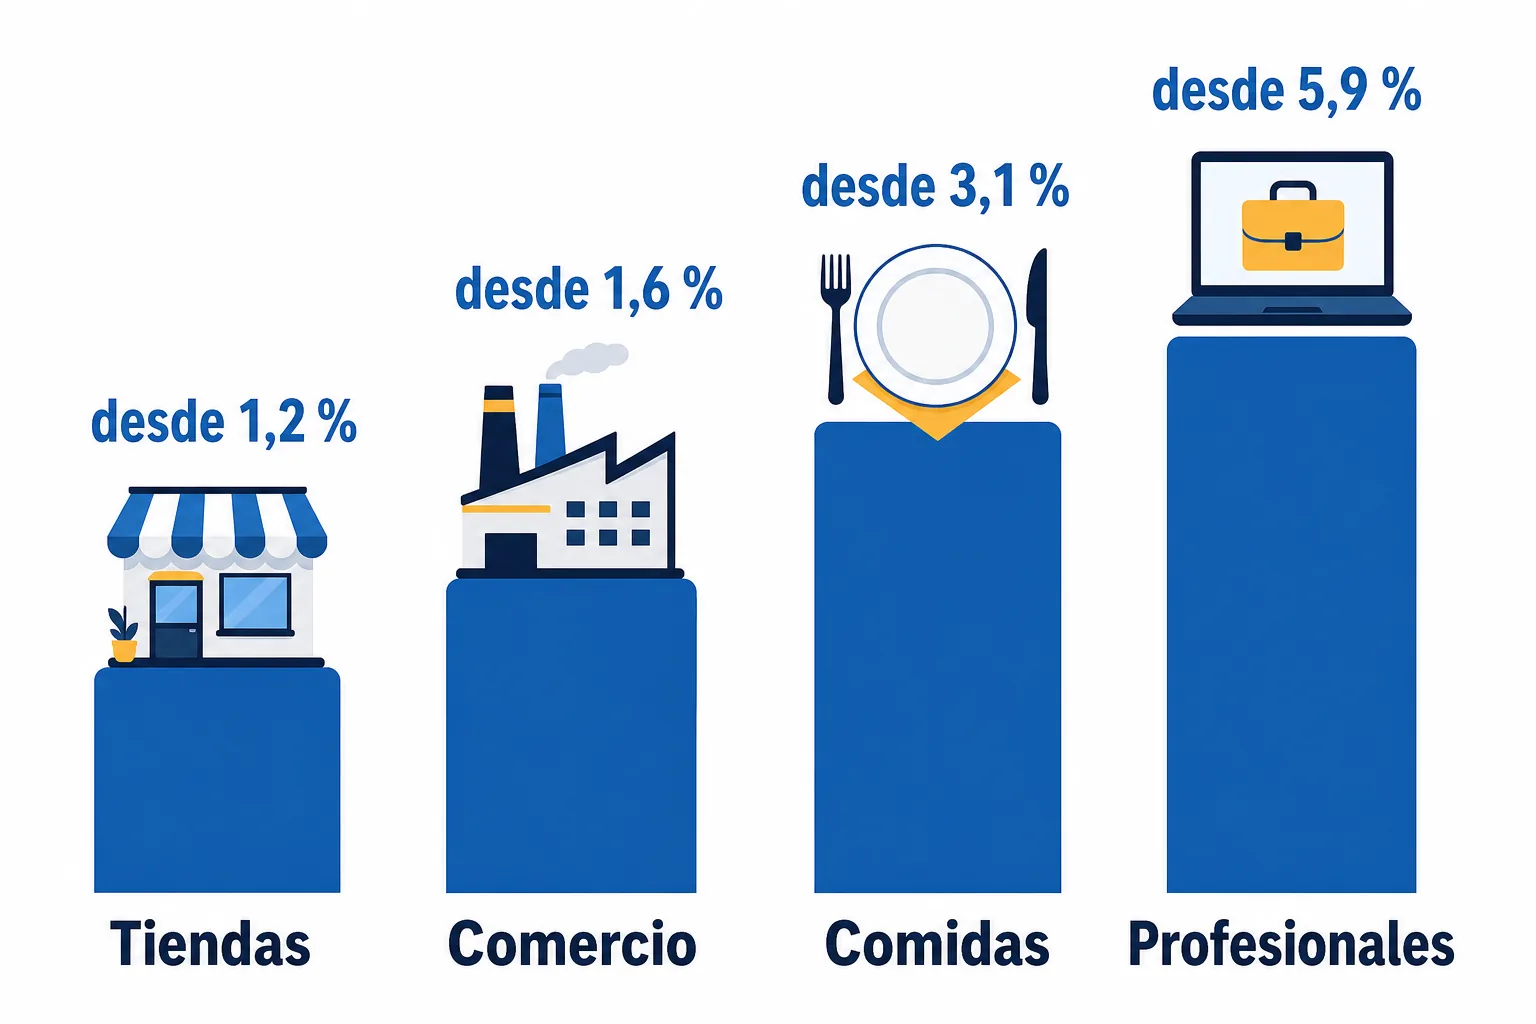
La tarifa depende de dos cosas: tu grupo de actividad y tus ingresos brutos del año. El texto vigente del artículo 908 combina la reforma de la Ley 2277 de 2022 con lo que dejó en pie la Sentencia C-540 de 2023 de la Corte Constitucional. Estas son las tarifas consolidadas, que ya incluyen el ICA:
| Ingresos brutos anuales | Tiendas pequeñas, minimercados y peluquerías | Comercio, industria, servicios técnicos y demás | Comidas, bebidas y transporte | Servicios profesionales, consultoría, educación y salud |
|---|---|---|---|---|
| 0 a 6.000 UVT (hasta $314.244.000) | 1,2 % | 1,6 % | 3,1 % | 5,9 % |
| 6.000 a 15.000 UVT (hasta $785.610.000) | 2,8 % | 2,0 % | 3,4 % | 7,3 % |
| 15.000 a 30.000 UVT (hasta $1.571.220.000) | 4,4 % | 3,5 % | 4,0 % | 12 % |
| 30.000 a 100.000 UVT (hasta $5.237.400.000) | 5,6 % | 4,5 % | 4,5 % | 14,5 % |
Los valores en pesos usan la UVT de 2026, de $52.374. Tres detalles que cambian la cuenta:
- Los profesionales volvieron a la tabla de 2021. La reforma de 2022 les había puesto un tope de 12.000 UVT y otras tarifas. La Corte tumbó esa parte, y la DIAN, en sus preguntas frecuentes del SIMPLE, indica que a los servicios profesionales, de consultoría y científicos, y a la educación y la salud, les aplica la tabla del 5,9 % al 14,5 %, con el tope general de 100.000 UVT.
- Los restaurantes pagan un 8 % adicional. El parágrafo 1 del artículo 908 suma esa tarifa por impuesto al consumo cuando se prestan servicios de expendio de comidas y bebidas.
- Hay una tarifa fija para tres actividades de reciclaje y chatarra. Las actividades CIIU 4665, 3830 y 3811 pagan 1,62 %.
Dato: el ICA de cada municipio va dentro de la tarifa SIMPLE. Por eso, cuando declaras, informas en qué municipios obtuviste los ingresos: con esa información se reparte lo recaudado.
Tres ejemplos con números de 2026
Los tres casos están en el primer rango de ingresos, por debajo de 6.000 UVT. Son ilustrativos: no incluyen IVA, descuentos ni el impuesto al consumo.
Una peluquería con ingresos de $120.000.000 al año. Está en el grupo de tiendas pequeñas y peluquerías, con tarifa de 1,2 %. El impuesto del año sería de $1.440.000, con el ICA incluido. Como persona natural con menos de 3.500 UVT ($183.309.000), presenta solo la declaración anual, sin anticipos.
Un minimercado con ingresos de $250.000.000. Misma tarifa de 1,2 %: $3.000.000 en el año. Como supera las 3.500 UVT, debe pagar anticipos bimestrales con el recibo electrónico del SIMPLE.
Una diseñadora independiente que factura $150.000.000. Sus servicios entran en el grupo profesional, con 5,9 %: $8.850.000. Si sus costos fueron de $100.000.000, ese impuesto equivale a casi el 18 % de su utilidad. Aquí está la trampa del SIMPLE para negocios con márgenes bajos.
El SIMPLE frente al régimen ordinario
No hay una respuesta única: depende del margen del negocio. Para una sociedad, la tarifa general de renta del régimen ordinario es del 35 % sobre la utilidad, según el artículo 240 del Estatuto Tributario. En el SIMPLE pagas un porcentaje de los ingresos, sin importar cuánto te quede.
| Si tu negocio… | Lo que pasa en el SIMPLE |
|---|---|
| Tiene márgenes altos y pocos costos | Suele salir mejor: la tarifa sobre ingresos es baja frente a lo que pagarías sobre la utilidad |
| Tiene márgenes bajos o costos grandes | Haz la cuenta con cuidado: puedes pagar más que en el ordinario |
| Cobra mucho con tarjeta o pagos electrónicos | Ganas un descuento del 0,5 % sobre esos ingresos |
| Tiene empleados | Descuentas los aportes a pensión del anticipo y quedas exonerado de parafiscales |
Además del impuesto, el SIMPLE trae otras ventajas que pesan en el día a día:
- No te practican retención en la fuente. El artículo 911 dice que los contribuyentes del SIMPLE no están sujetos a retención ni la practican, salvo en pagos laborales. Para un negocio con flujo de caja ajustado, eso es plata que no queda retenida.
- Descuento por pagos electrónicos. El artículo 912 da un descuento del 0,5 % de los ingresos recibidos por tarjetas y otros pagos electrónicos. Como alternativa, puedes descontar el 4 por mil pagado, hasta el 0,004 % de tus ingresos netos.
- Aportes a pensión como descuento. Según el artículo 903, el aporte a pensiones que pagas como empleador se descuenta del anticipo bimestral, y quedas exonerado de aportes parafiscales en los términos del artículo 114-1.
Cómo se calculan los anticipos bimestrales
Si te toca pagar anticipos, la tarifa no se mira con los ingresos del año sino con los del bimestre. El parágrafo 4 del artículo 908 tiene tablas propias, con los mismos porcentajes pero con rangos bimestrales:
| Ingresos brutos del bimestre | Tiendas y peluquerías | Comercio y demás | Comidas y transporte | Profesionales |
|---|---|---|---|---|
| 0 a 1.000 UVT (hasta $52.374.000) | 1,2 % | 1,6 % | 3,1 % | 5,9 % |
| 1.000 a 2.500 UVT (hasta $130.935.000) | 2,8 % | 2,0 % | 3,4 % | 7,3 % |
| 2.500 a 5.000 UVT (hasta $261.870.000) | 4,4 % | 3,5 % | 4,0 % | 12 % |
| 5.000 a 16.666 UVT | 5,6 % | 4,5 % | 4,5 % | 14,5 % |
Siguiendo con el minimercado del ejemplo: si en un bimestre vende $42.000.000, queda en el primer rango y su anticipo es de $504.000, el 1,2 %. Si tiene empleados, del anticipo puede descontar los aportes a pensión que pagó como empleador; el descuento no puede cubrir la parte del ICA.
Lo que pagas en anticipos no es un costo adicional. El artículo 910 dice que se descuenta del valor a pagar en la declaración anual, y si pagaste de más, el saldo a favor se compensa de forma automática en los recibos o declaraciones siguientes. Cada recibo debe incluir los ingresos que corresponden a cada municipio, porque así se reparte el ICA.
Cómo inscribirte en el Régimen Simple
- Revisa que cumples las condiciones Repasa el tope de ingresos, las exclusiones y si tienes que consolidar ingresos con otras empresas.
- Identifica tu grupo de actividad Tu código CIIU en el RUT define en qué columna de la tabla quedas. Si tienes varias actividades, revisa con un contador cómo se liquidan.
- Actualiza el RUT con la responsabilidad del SIMPLE Si ya tienes RUT, el artículo 909 da plazo hasta el último día hábil de febrero del año en que quieres aplicar. Si te inscribes en el RUT por primera vez, puedes elegir el SIMPLE en ese momento, en cualquier fecha.
- Activa la firma y la factura electrónica Según el artículo 915, tienes dos meses desde la inscripción en el RUT para adoptar la factura electrónica.
- Paga los anticipos bimestrales si te corresponden Se pagan con el recibo electrónico del SIMPLE, que la DIAN identifica como formulario 2593. Las personas naturales que no superan 3.500 UVT no los pagan.
- Presenta la declaración anual consolidada Se presenta con pago en los plazos del calendario tributario. Lo pagado en anticipos se descuenta del valor final.
Una vez eliges el SIMPLE, la decisión vale para todo el año gravable. Si quieres volver al régimen ordinario el año siguiente, el artículo 909 pide hacerlo antes del último día hábil de enero.
IVA y factura electrónica dentro del SIMPLE
Esta es la parte que más confunde a quien entra al régimen. El SIMPLE reemplaza la renta, pero no el IVA. El artículo 915 dice que los contribuyentes del SIMPLE son responsables del IVA o del impuesto nacional al consumo, según su actividad.
Lo que cambia es la forma. Si eres responsable de IVA, presentas una sola declaración anual consolidada de IVA, pero el IVA de cada mes lo transfieres con el recibo electrónico del SIMPLE. No es que lo pagues una vez al año: lo vas pagando mes a mes y al final lo consolidas. Si tienes un restaurante, el impuesto al consumo ya no se declara aparte, porque se declara y se paga dentro del SIMPLE.
La factura electrónica es obligatoria. El mismo artículo exige expedir facturas electrónicas y pedirles factura o documento equivalente a tus proveedores. Quien se acoge al SIMPLE tiene dos meses desde su inscripción en el RUT para empezar a facturar electrónicamente.
Tip: pedir factura a tus proveedores no es un trámite de más. Con esas facturas sustentas tus compras ante la DIAN, y si eres responsable de IVA, también el IVA que pagaste.
Los errores que te pueden sacar del SIMPLE
- Pagar tarde. El artículo 914 excluye del régimen a quien se retrase más de un mes calendario en la declaración o en el recibo del SIMPLE, y no le permite volver el año siguiente.
- No presentar el recibo bimestral cuando no hay saldo. El artículo 910 dice que el recibo se presenta de forma obligatoria aunque no haya saldo a pagar.
- Olvidar que el tope se mide con los ingresos del año anterior. Si un buen año te lleva por encima de 100.000 UVT, al siguiente debes actualizar el RUT y salir del régimen.
- Ignorar el IVA. Estar en el SIMPLE no te quita la responsabilidad de IVA si tu actividad la tiene. Cambia la forma de declararlo, no la obligación.
- Elegir sin hacer la cuenta. El SIMPLE se vende como «más barato», pero cobra sobre ingresos. En un negocio de márgenes bajos, el ordinario puede salir mejor.
Ojo: la DIAN puede inscribir de oficio en el SIMPLE a quien no haya declarado renta, IVA, impuesto al consumo o ICA, según el parágrafo 1 del artículo 903. Si tienes un negocio informal, es mejor que la decisión la tomes tú.
Cuándo te conviene el Régimen Simple
El SIMPLE funciona mejor para negocios pequeños y medianos con márgenes razonables, que venden a personas o reciben pagos electrónicos y quieren dejar de lidiar con retenciones y con el ICA de cada municipio. Una tienda, una peluquería o un comercio con buen margen casi siempre salen ganando.
Donde hay que mirar con lupa es en los servicios profesionales y en los negocios de márgenes bajos. Una tarifa de 5,9 % sobre ingresos puede ser mucho para quien tiene costos altos. Antes de febrero, pide a un contador una simulación con tus números del año: es la única manera de saber si te conviene. Y si vas a constituir una sociedad para entrar al SIMPLE, revisa primero qué es una SAS y cómo crearla.
